宇樹科技、7~9月期は売上高7割増も純利益17%減、研究開発費3.5倍
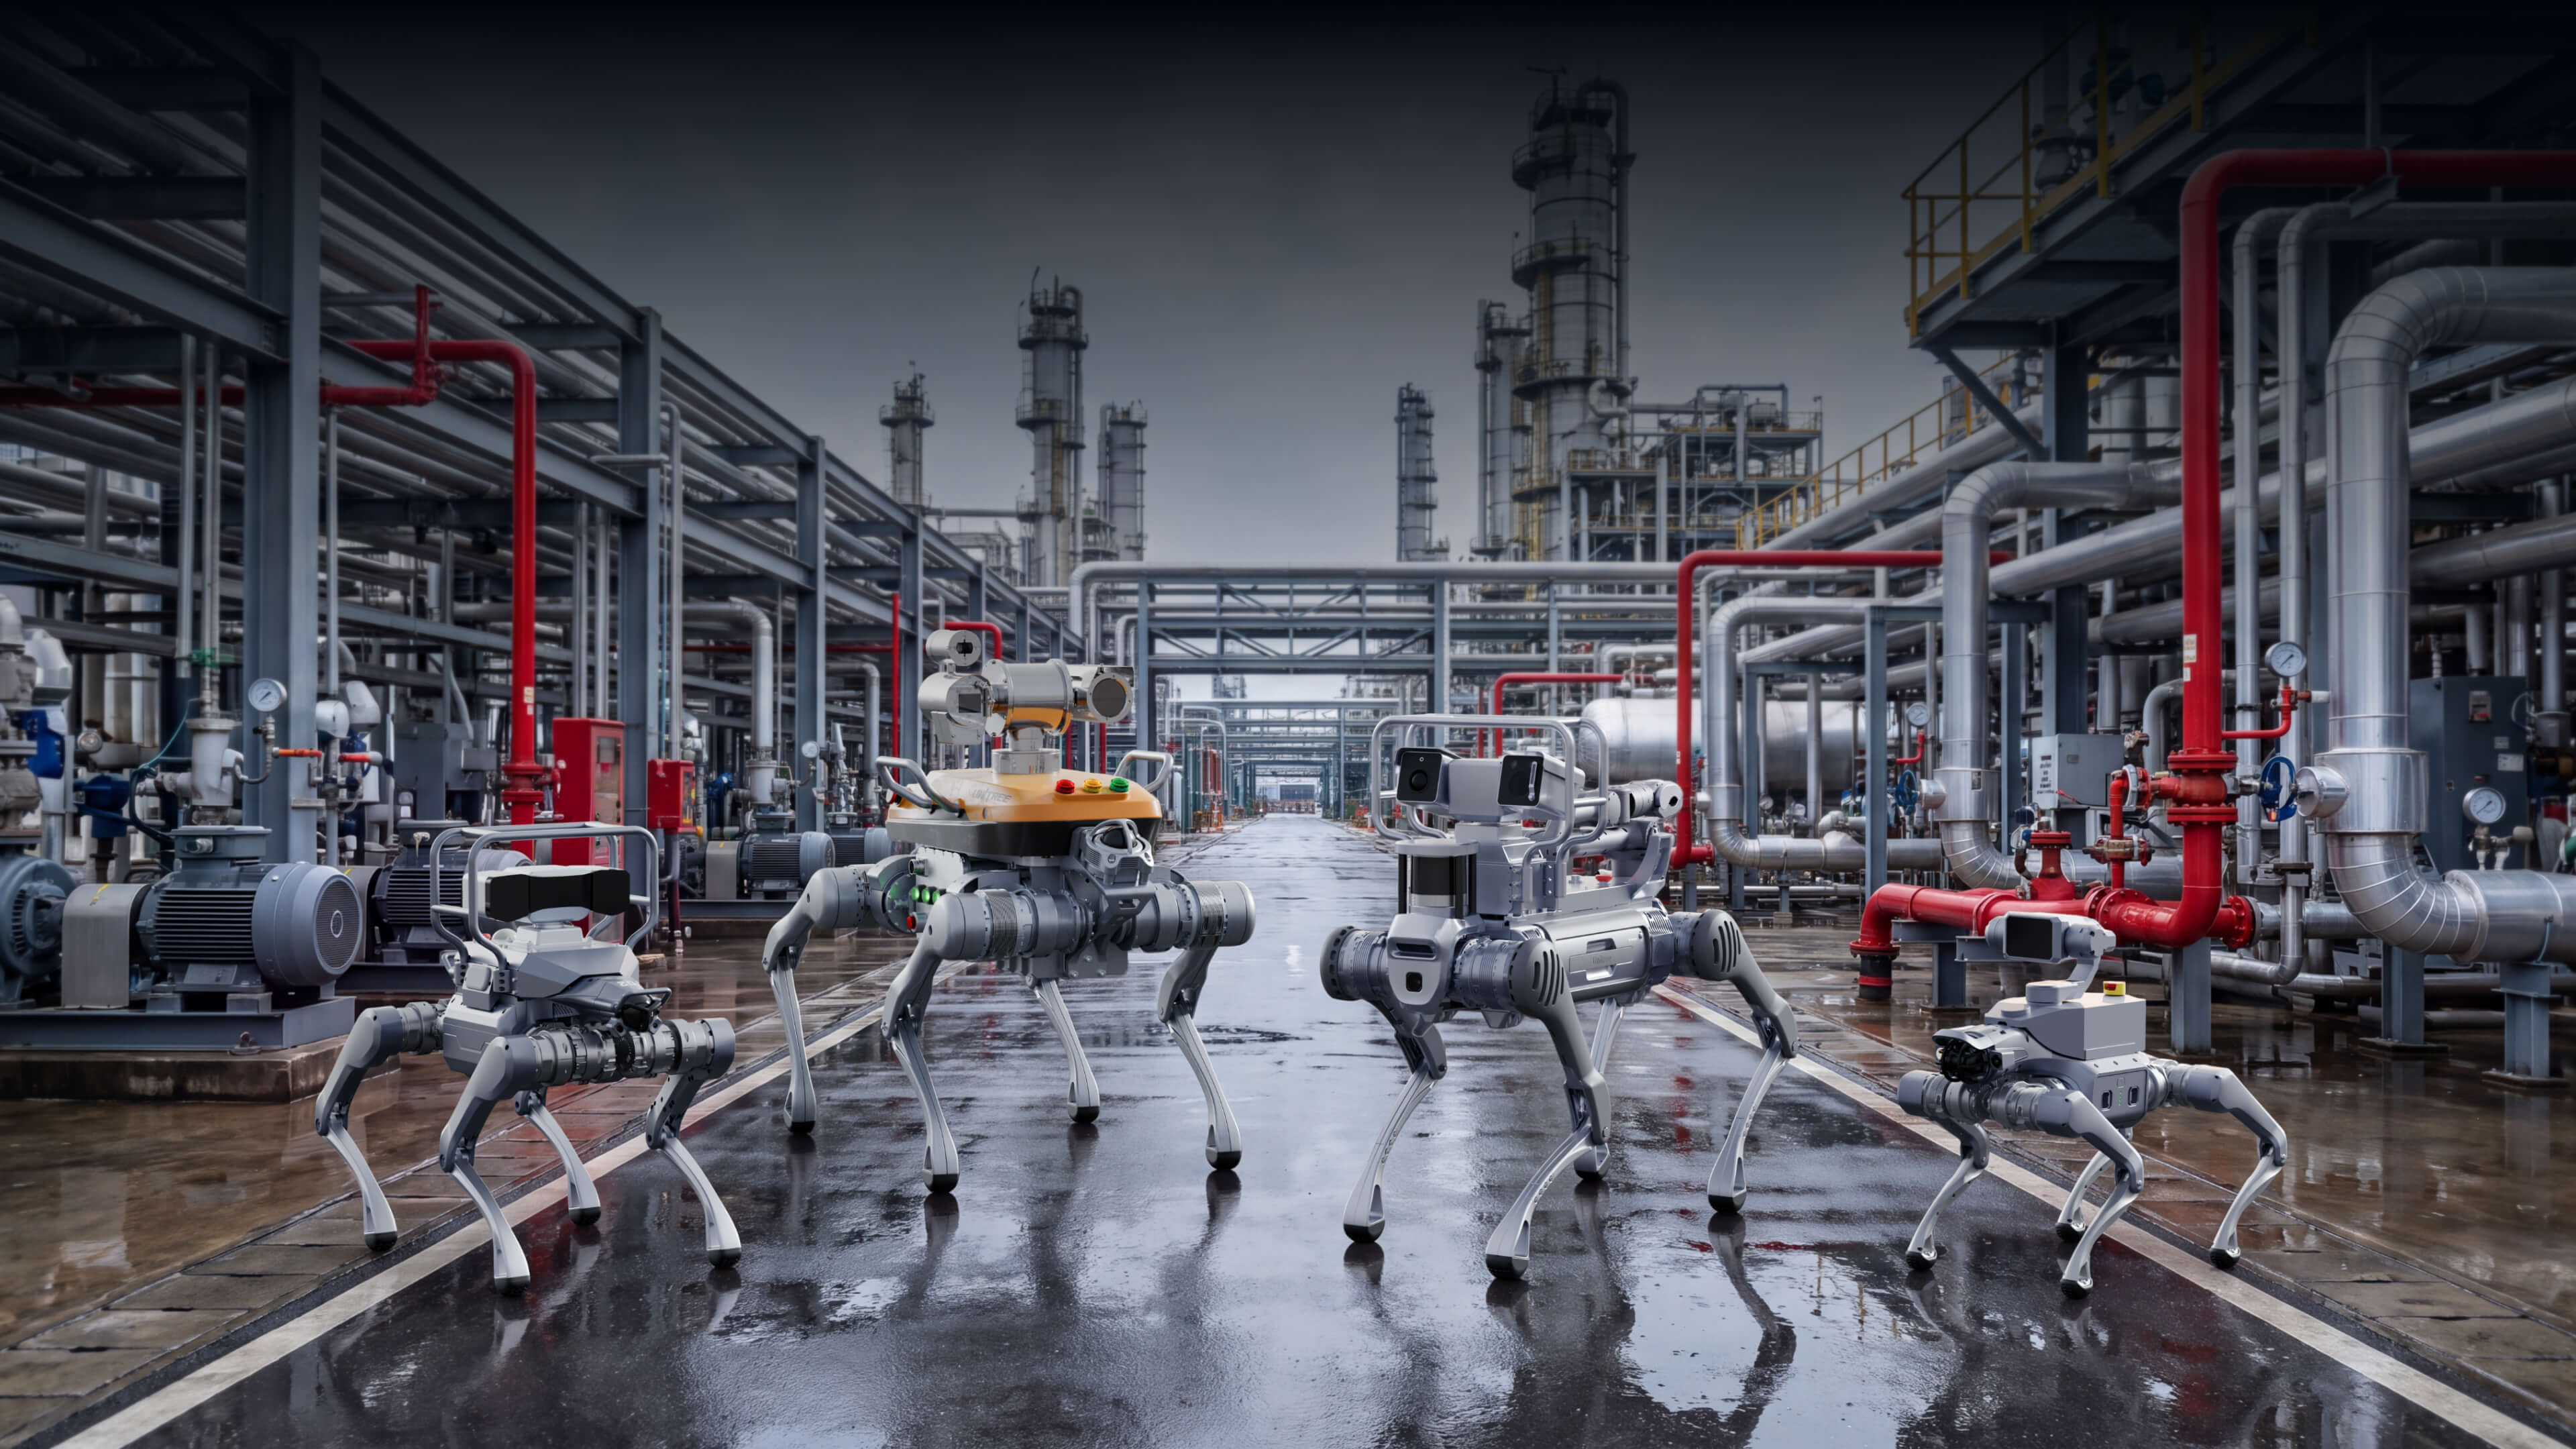
中国の脚式ロボットと人型ロボット大手、宇樹科技(Unitree、上海科創板688836)は10月28日、上場後初の四半期報告を開示した。7~9月期の売上高は6億6500万元で前年同期比69.93%増えたが、株主帰属純利益は1億1270万元と17.37%減った。
研究開発費は249.58%増の1億2700万元で売上高の19.10%に達し、同社は身体性AIの大規模モデルと計算資源への投資を理由に挙げた。MEKAWIRE試算で1~9月の売上総利益率は59.7%から54.0%に低下した。
宇樹科技(Unitree Robotics)は7~9月期に売上高を7割近く伸ばしながら、利益は前年同期を下回った。8月に上海の科創板へ上場した杭州の脚式ロボットと人型ロボットのメーカーである同社は10月28日、四半期報告で売上高が6億6500万元と69.93%増え、株主帰属純利益が1億1270万元と17.37%減ったと開示した。上場後初の四半期報告で、直前の1週間には株価の異常変動に関する公告を2度出し、実績PERは465倍に達していた。
増収減益の主因は研究開発費だ。7~9月期は1億2700万元と249.58%増え、売上高比率は19.10%と9.82ポイント上昇した。同社は身体性AI、とりわけ大規模モデルの開発と計算資源への投資が大きく増え、研究人員も拡充したと説明した。ロイターが報じた増収率と減益率は開示内容と一致する。
1~9月の数字が隠す本業の減益
1~9月の売上高は18億1700万元で55.71%増、株主帰属純利益は3億8670万元で270.54%増だった。ただし後者は前年に一括計上した多額の株式報酬費用の反動だと同社は説明している。特別損益を除く純利益は3億4900万元と18.78%減、営業キャッシュフローは1億9370万元と54.69%減った。
- 売上高
- 665.0
- +69.93%
- 1,817.3
- +55.71%
- 株主帰属純利益
- 112.7
- -17.37%
- 386.7
- +270.54%
- 特別損益除く純利益
- 105.0
- -17.42%
- 349.0
- -18.78%
- 研究開発費
- 127.0
- +249.58%
- 262.9
- +191.48%
- 研究開発費比率
- 19.10%
- +9.82pt
- 14.47%
- +6.74pt
- 営業キャッシュフロー
- 該当なし
- 該当なし
- 193.7
- -54.69%
出所:宇樹科技2026年第3四半期報告(未監査)、10月28日開示。1~9月の純利益急増は前年の一時的な株式報酬費用の反動と同社は説明。
2026年9月30日時点
MEKAWIRE分析:上場資金でモデル層を買う
宇樹はハードウェアの利益率をAI予算に振り替えており、7~9月期はそのコストが初めて表に出た四半期だ。
MEKAWIREが開示数値から試算した1~9月の売上総利益率は54.0%で、前年同期の59.7%、当社の宇樹科技解説に記録した2025年通期の59.45%を下回る。販売費は2億2990万元と約3倍、四半期純利益率は約34.8%から16.9%に下がった。1~9月売上高はすでに2025年通期17億元の107%に達しており、売上の伸びではなく支出の選択が減益を生んでいる。
- 2025年7~9月期売上高(逆算)
- 3億9140万元
- 665.0 / 1.6993
- 7~9月期純利益率
- 16.9%(前年同期34.8%)
- 純利益 / 売上高、前年は増減率から逆算
- 1~9月売上総利益率
- 54.0%対59.7%
- (売上高から売上原価を引いた額)/ 売上高
- 1~9月販売費
- 2億2990万元対7600万元(+202%)
- 損益計算書
- 1~9月売上高 / 2025年通期
- 107%
- 1,817.3 / 1,700
開示数値のみから算出、推計値は含まない。
2026年10月28日時点
資金余力は大きい。9月末の現預金は73億5000万元と前年末の14億2000万元から急増し、総資産は101億6000万元となった。棚卸資産は10億2000万元と前年末の2.8倍、前受金にあたる契約負債は1億3700万元から2億3310万元に増えた。受注に先行して生産を積み増している形だが、出荷台数や製品別売上は開示されていない。
日本の部品メーカーにとっては注目点がある。中国最大級の人型ロボットメーカーが売上の約2割をソフトウェアと計算資源に投じる一方、減速機やモーターなどの在庫を積み増している。調達先は開示されていないが、精密減速機やセンサーで日本勢が入り込めるかは、量産規模の拡大が続くかどうかにかかる。
杭州の中試基地に2000万元を追加出資
同社は同日、子会社の杭州宇樹機器人が出資比率10%の「杭州市身体性知能応用中試基地」に2000万元を増資すると公告した。増資総額は2億元で資本金は3億元となり、50%を持つ杭州高新科創集団が7300万元、杭州市数据集団が3900万元、伝化集団が800万元、新規の投資組合が6000万元を出す。宇樹の比率は10%のまま。関連当事者取引で、国有資産当局の承認が残る。
今後の焦点
2027年4月までに出る年次報告で売上総利益率が54%前後で下げ止まるか、研究開発費比率が19%前後を保つかが焦点となる。H2やG1など人型ロボットの製品別開示、株価が業界平均から乖離し続けた場合の追加公告も確認したい。
- 6億6500万元、前年同期比69.93%増
- 1億1270万元、17.37%減
- 1億2700万元、249.58%増、売上高の19.10%
- 18億1730万元、55.71%増
- 54.0%、前年同期59.7%
- 73億5000万元(前年末14億2000万元)
- 10億2000万元、前年末の2.8倍
- 杭州中試基地に2000万元、比率10%維持
なぜ重要か
宇樹は上場企業として四半期を丸ごと開示した中国初の人型ロボット専業メーカーであり、智元(AgiBot)や優必選(UBTECH)、今後の科創板や香港の上場組の評価基準になる。自社で基盤モデルを抱えると、増収だけでは増益にならないことを数字で示した。
上場資金が計算資源へ流れる速度も初めて確認できた。研究開発費は3倍強、現預金は5倍で、追加調達なしに数年この投資ペースを維持できる。
競合分析
香港上場の優必選は赤字が続き、宇樹は減益後も中国人型ロボットの黒字基準であり続ける。日本ではファナックや安川電機が産業用ロボットで高収益を保つが、人型ロボット専業の上場企業はなく、比較対象は限られる。
企業価値の背景
10月27日の公告にある実績PER465倍は今回の決算前の数値だ。研究開発費の伸びが売上を上回る間はPERは下がりにくい。市場は現預金と自社モデルのオプション価値に値を付けている。
サプライチェーンへの影響
10億2000万元の棚卸資産は、モーター、減速機、電池、演算モジュールの先行確保を示唆する。日本の精密部品メーカーにとっては量産拡大局面での参入余地が論点となる。
今後の注目点
1)2027年4月までの2026年年次報告の売上総利益率と研究開発費比率。2)IR記録での出荷台数や製品構成。3)追加の異常変動公告とロックアップ解除日程。
アナリストの見方
論点:宇樹はハードウェアの利益率をモデル能力に振り替えており、7~9月期にそのコストが初めて表れた。確度:中。資金は十分で戦略は持続可能だが、研究や教育以外の顧客でモデルが売上を生むまで投資家が減益を許容するかが鍵となる。
問うべき論点
7~9月期研究開発費のうち計算資源の賃借と人件費の比率は。人型と四足の売上構成は。棚卸資産が3倍近くに増えた理由と対象製品は。杭州中試基地は顧客開拓でどんな役割を担うのか。