유니트리 3분기 매출 70% 늘고 순이익 17% 줄어, R&D 250% 급증
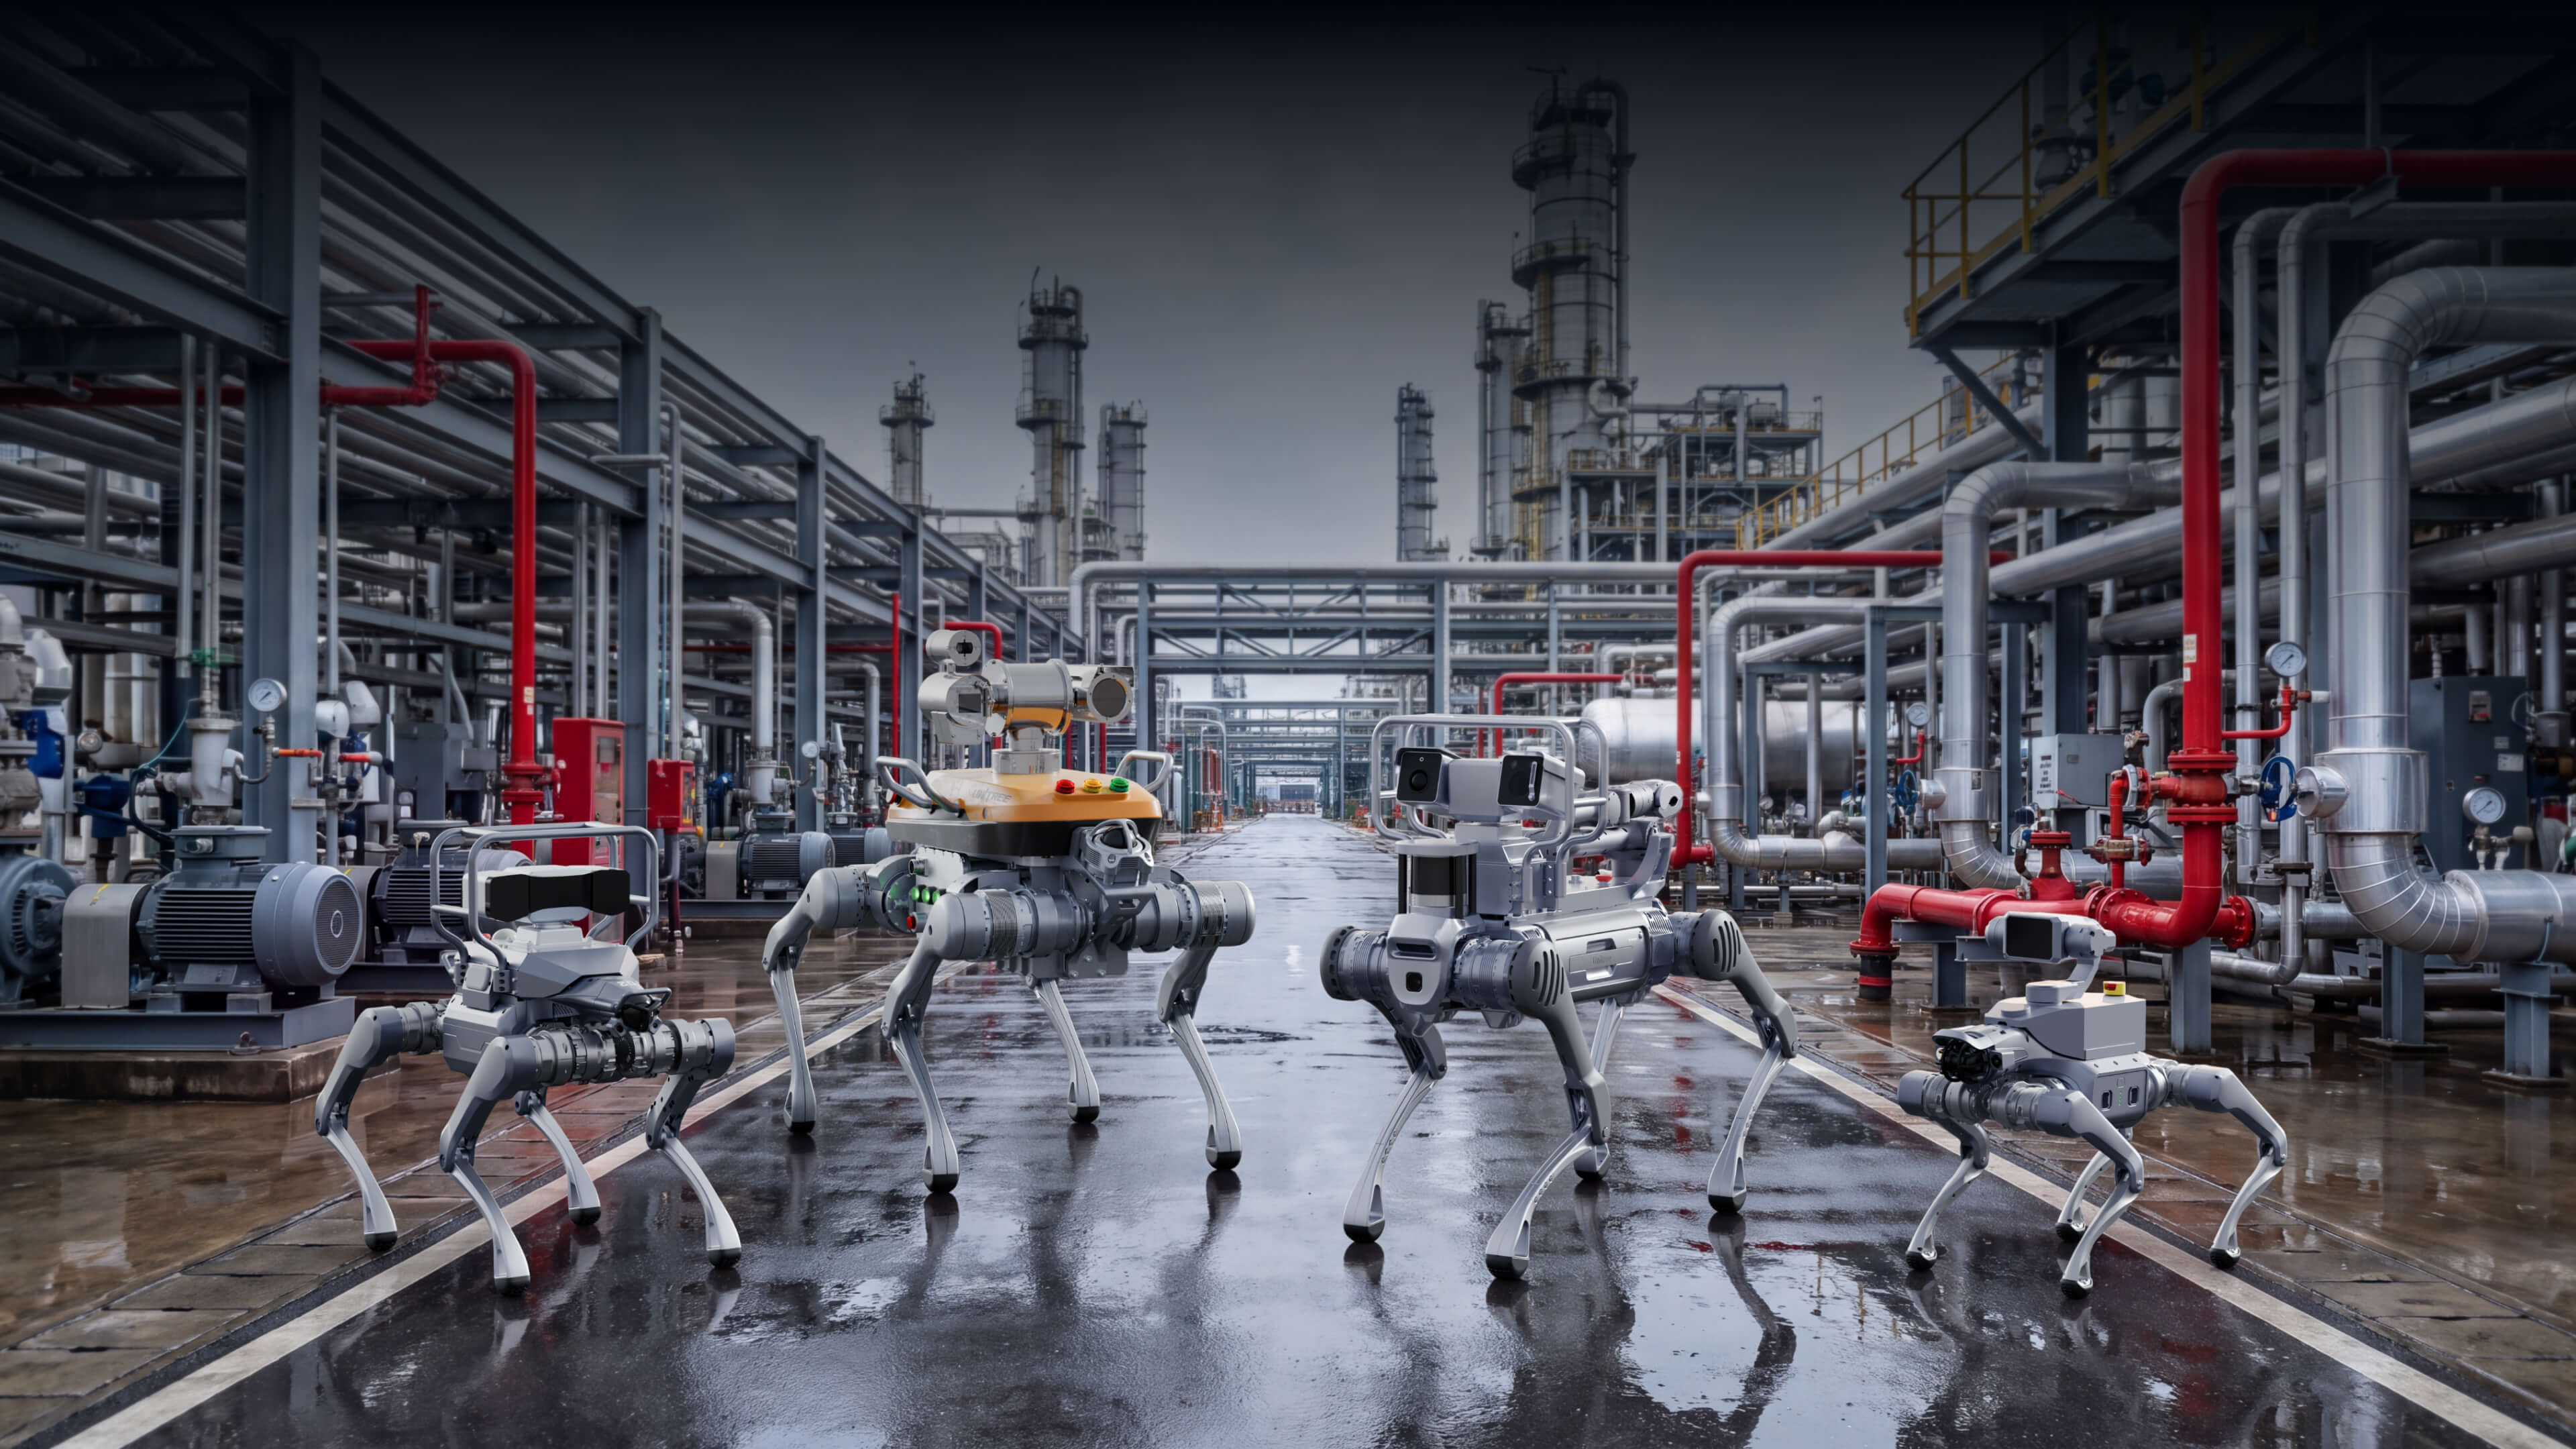
중국 상하이 커촹반 상장사 유니트리(688836)는 28일 공시한 3분기 보고서에서 매출이 6억6500만 위안으로 전년보다 69.93% 늘었지만 지배주주 순이익은 1억1270만 위안으로 17.37% 줄었다고 밝혔다.
연구개발비가 249.58% 늘어 매출의 19.1%에 달했으며 회사는 체화 AI 대형 모델과 컴퓨팅 투자를 이유로 들었다. 1~9월 매출 18억2000만 위안은 MEKAWIRE가 기록한 2025년 연간 매출(17억 위안)을 이미 넘었고, 9개월 매출총이익률은 54.0%로 1년 전 59.7%에서 낮아졌다.
유니트리가 3분기 매출을 70% 가까이 늘리고도 이익은 1년 전보다 적게 냈다. 8월 상하이 커촹반에 상장한 항저우의 4족 보행 로봇과 휴머노이드 제조사 유니트리는 28일 공시한 3분기 보고서에서 매출이 6억6500만 위안으로 69.93% 늘었고 지배주주 순이익은 1억1270만 위안으로 17.37% 줄었다고 밝혔다. 상장 후 첫 분기 실적이며, 주가수익비율(PER)이 465배에 이르렀다는 이상 거래 공시를 일주일 새 두 번 낸 직후다.
매출과 이익이 엇갈린 이유는 공시상 연구개발비다. 3분기 R&D는 1억2700만 위안으로 249.58% 늘어 매출의 19.10%를 차지했다. 회사는 체화 AI, 특히 대형 모델 개발과 컴퓨팅 투자가 크게 늘었고 연구 인력을 확충했다고 설명했다. 로이터가 보도한 매출과 이익 증감률은 공시와 일치한다.
9개월 실적에 가려진 본업 이익 감소
1~9월 매출은 18억1700만 위안으로 55.71% 늘었고 지배주주 순이익은 3억8670만 위안으로 270.54% 뛰었다. 다만 회사는 지난해 대규모 주식보상비용을 일시에 반영한 기저효과라고 밝혔다. 비경상 손익을 뺀 순이익은 3억4900만 위안으로 18.78% 줄었고 영업활동 현금흐름은 1억9370만 위안으로 54.69% 감소했다.
- 매출
- 665.0
- +69.93%
- 1,817.3
- +55.71%
- 지배주주 순이익
- 112.7
- -17.37%
- 386.7
- +270.54%
- 비경상 손익 제외 순이익
- 105.0
- -17.42%
- 349.0
- -18.78%
- 연구개발비
- 127.0
- +249.58%
- 262.9
- +191.48%
- 매출 대비 R&D
- 19.10%
- +9.82%p
- 14.47%
- +6.74%p
- 영업활동 현금흐름
- 해당 없음
- 해당 없음
- 193.7
- -54.69%
출처: 유니트리 2026년 3분기 보고서(미감사), 10월 28일 공시. 9개월 순이익 급증은 2025년 일회성 주식보상비용의 기저효과라고 회사는 밝혔다.
2026년 9월 30일 기준
MEKAWIRE 분석: 상장 자금으로 모델 계층을 산다
유니트리는 하드웨어 마진을 AI 예산으로 바꾸고 있으며, 3분기는 그 비용이 처음 드러난 분기다.
MEKAWIRE가 공시 수치로 계산한 9개월 매출총이익률은 54.0%로 1년 전 59.7%, MEKAWIRE 유니트리 해설에 기록한 2025년 연간 59.45%보다 낮다. 판매비는 2억2990만 위안으로 세 배가 됐고 분기 순이익률은 약 34.8%에서 16.9%로 떨어졌다. 9개월 매출이 이미 지난해 연간 매출 17억 위안의 107%여서 외형은 문제가 아니며, 회사가 지출을 선택한 결과다.
- 2025년 3분기 매출(역산)
- 3억9140만 위안
- 665.0 / 1.6993
- 3분기 순이익률
- 16.9% (2025년 3분기 34.8%)
- 순이익 / 매출, 2025년은 증감률로 역산
- 9개월 매출총이익률
- 54.0% 대 59.7%
- (매출에서 매출원가를 뺀 값) / 매출
- 9개월 판매비
- 2억2990만 위안 대 7600만 위안 (+202%)
- 손익계산서
- 9개월 매출 / 2025년 연간
- 107%
- 1,817.3 / 1,700
공시 수치로만 계산했으며 추정치는 없다.
2026년 10월 28일 기준
9월 말 현금은 73억5000만 위안으로 지난해 말 14억2000만 위안에서 크게 늘었고 총자산은 101억6000만 위안이 됐다. 재고자산은 10억2000만 위안으로 연초의 2.8배, 선수금 성격의 계약부채는 1억3700만 위안에서 2억3310만 위안으로 늘었다. 주문에 앞서 생산을 늘리는 흐름으로 읽히지만 보고서에는 출하 대수나 제품별 매출이 없다.
반론은 밸류에이션이다. PER 465배는 이익 성장을 전제로 한 값인데, 이익이 줄고 R&D가 세 배가 된 분기는 자체 모델이 그 비용을 회수할 것이라는 믿음을 요구한다. 국내 휴머노이드 기업에도 시사점이 있다. 상장 후 하드웨어 마진만으로 높은 PER을 유지하기 어렵고, 모델 투자 부담을 언제 손익에 반영할지가 공모 이후의 과제가 된다.
항저우 중시기지에 2000만 위안 추가 출자
유니트리는 같은 날 자회사 항저우 유니트리 로보틱스가 지분 10%를 가진 '항저우시 체화지능 응용 중시기지'에 2000만 위안을 증자한다고 공시했다. 전체 증자 규모는 2억 위안으로 자본금이 3억 위안이 되며, 지분 50%를 가진 항저우 하이테크 과학혁신그룹이 7300만 위안, 항저우시 데이터그룹 3900만 위안, 촨화그룹 800만 위안, 신규 투자 조합이 6000만 위안을 낸다. 유니트리 지분율은 10%로 유지된다. 특수관계자 거래이며 국유자산 당국 승인이 남아 있다.
지켜볼 점
2027년 4월까지 나올 연간 보고서에서 매출총이익률이 54% 선에서 멈추는지, R&D 비율이 19% 안팎을 유지하는지가 관건이다. H2와 G1 휴머노이드의 제품별 공개, 주가 급등에 따른 추가 거래소 공시도 확인할 대목이다.
- 6억6500만 위안, 전년 대비 69.93% 증가
- 1억1270만 위안, 17.37% 감소
- 1억2700만 위안, 249.58% 증가, 매출의 19.10%
- 18억1730만 위안, 55.71% 증가
- 54.0%, 전년 59.7%
- 73억5000만 위안 (지난해 말 14억2000만 위안)
- 10억2000만 위안, 지난해 말의 2.8배
- 항저우 중시기지 2000만 위안, 지분 10% 유지
왜 중요한가
유니트리는 중국 순수 휴머노이드 기업 가운데 상장사로서 한 분기 전체를 처음 보고한 회사다. 애지봇, 유비테크, 그리고 다음 커촹반과 홍콩 상장 후보의 기준점이 된다. 외형 성장만으로는 자체 파운데이션 모델 비용을 감당하며 이익을 늘리기 어렵다는 점을 숫자로 보여줬다.
상장 자금이 컴퓨팅으로 이동하는 속도도 처음 확인됐다. R&D가 세 배로 늘었지만 현금은 다섯 배가 돼 추가 자금 없이도 수년간 이 속도를 유지할 수 있다.
경쟁사 비교
홍콩 상장 유비테크는 여전히 적자여서 유니트리는 이번 분기 후에도 중국 휴머노이드의 흑자 기준점이다. 애지봇과 갤봇 같은 비상장 경쟁사는 분기 실적을 내지 않아 투자 라운드로 가치가 매겨진다. 국내에서는 레인보우로보틱스 등 상장 로봇사가 비교 대상이며, 하드웨어 마진에 기대 상장을 준비하는 기업에는 경고 신호다.
밸류에이션 맥락
10월 27일 거래소 공시의 PER 465배는 이번 실적 이전 수치다. 분기 이익이 17% 줄어 R&D 증가세가 꺾이거나 매출이 더 빨라지기 전까지 PER은 낮아지기 어렵다. 시장은 현금과 자체 모델이라는 옵션에 값을 매기고 있다.
공급망 파급
재고자산 10억2000만 위안과 선수금 증가는 모터, 감속기, 배터리, 컴퓨팅 모듈을 미리 확보하고 있음을 시사한다. 관절 모듈과 엣지 컴퓨팅 공급사가 우선 수혜를 보며, 주문이 둔화되면 재고 부담은 유니트리가 진다.
지켜볼 신호
1) 2027년 4월까지 나올 2026년 연간 보고서의 매출총이익률과 R&D 비율. 2) IR 기록의 제품별 출하나 매출 구성. 3) 추가 이상 거래 공시와 보호예수 해제 일정.
애널리스트 시각
명제: 유니트리는 하드웨어 마진을 모델 역량으로 바꾸고 있고 3분기에 그 비용이 처음 드러났다. 확신도: 중간. 현금이 충분해 전략은 지속 가능하지만, 연구와 교육 수요 밖에서 모델이 매출을 만들기 전에 투자자가 이익 감소를 얼마나 견딜지가 관건이다.
따져봐야 할 질문
3분기 R&D 중 컴퓨팅 임차와 인건비 비중은? 이번 분기 휴머노이드와 4족 로봇 매출 비중은? 재고가 세 배 가까이 늘어난 이유와 대상 제품은? 항저우 중시기지는 고객 확보에서 어떤 역할을 하나?