亚马逊发布多臂机器人Blue Jay与面向仓库管理者的智能体AI Project Eluna,三个工位合而为一
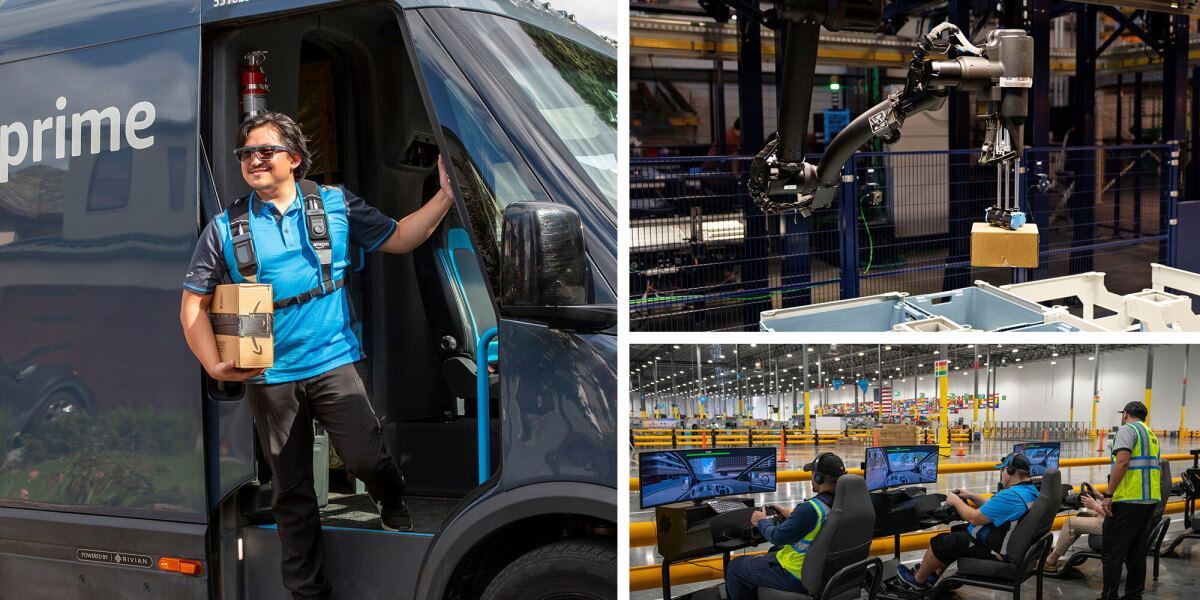
亚马逊于2025年10月22日在“Delivering the Future”活动上发布多臂机器人系统Blue Jay和智能体AI Project Eluna。亚马逊称Blue Jay在南卡罗来纳州测试站点可处理约75%的商品品类,从概念到投产仅用一年多;但该公司在2026年2月25日的更新中表示,已不再在运营中使用Blue Jay。
亚马逊于2025年10月22日在年度活动“Delivering the Future”上发布了两项面向履约网络的新技术。其一是Blue Jay,一套由多条机械臂协同完成拣选、上架和合单的机器人系统;其二是Project Eluna,一个读取实时与历史运营数据、用自然语言向现场管理者提出建议的智能体AI。亚马逊表示,两项技术的目的都是减少重复性、高体力负荷的工作,并加快配送速度。
据亚马逊介绍,Blue Jay将原本分散在三个独立机器人工位上的作业整合进同一个工作空间。在南卡罗来纳州的测试履约中心,该系统已能处理亚马逊所存储商品品类中的约75%。亚马逊将其定位为当日达(Same-Day)站点的核心技术,这类站点多为靠近城区的小型建筑,场地面积是最大约束。
亚马逊最强调的数字是研发周期。公司称Blue Jay从概念到投产用了一年多,而Robin、Cardinal、Sparrow等早期系统需要三年或更长时间。亚马逊将提速归功于数字孪生,即基于真实物理规律的仿真,以及现有机器人队伍积累的数据和经验。亚马逊机器人首席技术专家Tye Brady表示,目标是让技术成为最实用的工具,使工作更安全、更有价值。
Project Eluna瞄准的是另一类瓶颈,即管理者花在看仪表盘上的时间。亚马逊称,Eluna分析历史与实时数据,提前预判拥堵并给出行动建议,运营人员可以用自然语言提问,比如为避免瓶颈应把人手调往何处。试点于2025年假日季在田纳西州一座履约中心进行,首个应用场景是分拣。亚马逊补充说,Eluna还可用于规划符合人体工学的岗位轮换和设备维护计划。
这两项发布只是一揽子公告的一部分。亚马逊在同一活动上展示了参考数百名配送员意见开发的智能眼镜,称自2022年以来已有逾30万名司机完成虚拟现实培训,并重申到2026年投入40亿美元、将农村配送网络扩大至三倍的计划。人员方面,亚马逊提到Career Choice学费资助、机电一体化与机器人学徒项目以及新的AI培训,并表示将为假日季招聘25万人。
Blue Jay是亚马逊2025年密集发布的机器人成果之一。2025年5月,亚马逊推出配备力反馈传感、具备触觉的机器人Vulcan,称其可拣选和上架约75%的商品品类,已部署于美国华盛顿州斯波坎和德国汉堡。7月1日,亚马逊宣布第一百万台机器人投入日本一处设施,机器人覆盖全球逾300处设施,同时发布生成式AI基础模型DeepFleet,称可将机器人队伍的行驶时间缩短10%。
- Vulcan
- 2025-05-07
- 具备力反馈传感的拣选与上架机器人
- 75
- 部署于美国斯波坎与德国汉堡
- 计划扩展至欧洲和美国
- DeepFleet
- 2025-07-01
- 用于机队调度的生成式AI基础模型
- 无数据
- 机队行驶时间缩短10%
- 已推出
- Blue Jay
- 2025-10-22
- 多臂拣选、上架与合单工作站
- 75
- 从概念到投产一年多
- 已退出运营(2026-02-25更新)
- Project Eluna
- 2025-10-22
- 面向运营管理者的智能体AI
- 无数据
- 田纳西州1座履约中心试点
- 试点已公开,成效未披露
所有指标均为亚马逊在aboutamazon.com上的表述,未经独立验证;占比按商品品类而非件量计算。
截至 2026年10月1日
对中国同行而言,这一动向值得细看。极智嘉(Geek+)、海康机器人、海柔创新等企业在货到人与仓储机器人领域已形成规模,京东物流、菜鸟等平台也在自建自动化仓。但多品类拣选这一操作环节仍是行业公认的难点。亚马逊试图以自研多臂工作站一体化解决拣选、上架和合单,说明头部平台正把最难的操作环节收归自研,这将影响国内设备商对海外大客户的预期。供应链方面,多臂工作站所需的机械臂、末端执行器、3D视觉和边缘计算单元,正是中国零部件企业具备成本优势的品类。
- Dexterity
- US
- 2017
- B轮(股权加债务)
- 140,000,000
- 无数据
- 2021-10-13
- Exotec
- FR
- 2015
- D轮
- 335,000,000
- 2,000,000,000
- 2022-01-17
- Locus Robotics
- US
- 2015
- F轮
- 117,000,000
- 无数据
- 2022-11-29
- Mujin
- JP
- 2011
- D轮(首次交割)
- 无数据
- 无数据
- 2025-12-02
数据来自企业或投资方披露;null表示MEKAWIRE核实数据中无公开数字。亚马逊未披露Blue Jay与Eluna研发支出。
截至 2026年10月1日
国际竞争同样激烈。Symbotic、AutoStore、Ocado、Exotec、Locus Robotics、Dexterity和Mujin等专业厂商为缺乏自研能力的零售和物流企业提供存储、移动机器人和拣选系统。Blue Jay释放的信号是,亚马逊希望在专业厂商竞争最激烈的拣选环节掌握自主方案。技术上,多臂系统的关键在于协同:多条机械臂共享空间时,必须共同感知同一料箱、相互避让并维持吞吐量。亚马逊称正是通过仿真在硬件制造前预演这些交互,才压缩了研发周期。Eluna则是叠加在现场之上的软件层,以语言模型界面连接运营数据,只提建议而不直接执行。
然而Blue Jay并未以发布时的形态延续下去。亚马逊在Blue Jay介绍页面加入了日期为2026年2月25日的更新,称已不再在运营中使用Blue Jay,但研发所用的底层技术将继续支持整个网络的员工。亚马逊未说明停用原因,也未披露南卡罗来纳以外是否曾扩大部署。Blue Jay的处理速度、成本和可靠性数据始终未公布,Eluna除单一试点站点外也没有公开的量化成效。
MEKAWIRE 分析
Blue Jay发布四个月即退出运营,说明亚马逊已把仓储机器人当作建立在仿真与机队数据之上、可快速试错和淘汰的实验,真正持久的资产是这套研发体系而非任何单一设备。
证据来自亚马逊自己的表述。它把研发周期从三年以上缩短到一年多,并归功于数字孪生和机队数据;停用Blue Jay时又强调底层技术会继续使用。一年就能造出多臂工作站的公司,放弃其中一个的代价也相应更小。
最有力的反方观点很直接:上线四个月就退出运营的系统,可能在成本、速度或可靠性上存在缺陷,而快速造出扛不住高峰业务量的系统,还谈不上竞争优势。亚马逊未披露原因,使这种解读仍然成立。
乐观情形下,Blue Jay的感知、运动规划和仿真资产延续到Vulcan等后续系统,Eluna从田纳西推广至全网络,降低每个自动化项目的成本,亚马逊的自研速度成为专业厂商难以企及的护城河。
悲观情形下,仓储速度下的多臂操作被证明远比演示困难,亚马逊在存储和拣选上继续依赖专业供应商。Eluna停留在成效未经证实的仪表盘助手层面,2025年10月的活动更多因发布而非部署被记住。
值得关注的信号:
- 2026年10月下旬亚马逊第三季度财报中的资本开支与机器人部署数据。
- 2026年11月至12月假日季前后,亚马逊是否正式宣布扩大Eluna应用。
- 2027年初提交的2026财年10-K年报中的机器人数量与自动化表述。
- 2025年10月22日,Delivering the Future活动
- 在同一工作空间完成拣选、上架与合单的多臂系统,整合三个工位
- 南卡罗来纳测试站点约75%的商品品类(亚马逊数据)
- 从概念到投产一年多,早期系统需三年以上
- 在田纳西州履约中心试点的智能体AI,首个场景为分拣
- 2025年25万人
- 2026年2月25日更新:Blue Jay已停止用于运营
为何重要
Blue Jay与Eluna体现了亚马逊自动化战略的两条主线。Blue Jay把三项作业叠加进一个工作站,破解小型当日达站点的空间约束;Eluna提高管理者解读数据的速度,使其能在排队形成之前调配人手。亚马逊同时在自动化一线工人的双手和现场主管的判断。
更持久的信号是研发周期。如果多臂系统一年多即可投产的说法成立,自研自动化的经济性将随之改变:可以尝试更多项目,而像2026年2月停用Blue Jay这样的失败,代价也更低。
竞争对手分析
Symbotic、AutoStore、Ocado、Exotec、Locus、Geek+、Dexterity、Mujin等第三方厂商向缺乏亚马逊级工程团队的零售商供货,研发成本需在众多客户之间分摊;亚马逊则依托自身庞大网络和数据摊薄成本。
Blue Jay停用暂时减轻了对Dexterity、Mujin等拣选专业厂商的威胁。但按亚马逊所说底层技术继续使用,相关能力仍留在公司内部,可能以其他形式回归。对极智嘉等以海外市场为增长重点的中国企业而言,头部电商的自研节奏决定了大客户订单的天花板。
估值背景
亚马逊不单独披露机器人投入与回报,也未公布两套系统的成本或生产率数据,其估值影响隐含在北美与国际零售业务的经营利润率中,自动化只是诸多变量之一。
非上市同行的参照点相对陈旧:Exotec于2022年1月完成3.35亿美元D轮,投后估值20亿美元;Locus于2022年11月融资1.17亿美元;Dexterity于2021年10月融资1.4亿美元。亚马逊能够自研同类功能,对以其为目标客户的设备商构成长期估值折价因素。
供应链影响
多臂工作站需要工业机械臂、真空吸盘与夹爪末端执行器、3D视觉和边缘计算机。亚马逊未披露Blue Jay的供应商,其一年研发的依据是仿真以及在2025年7月突破100万台的现有机队数据。
Eluna依赖的是数据基础设施而非硬件,包括设施传感器、分拣日志和排班系统,接入站点越多价值越大。若亚马逊从整机采购转向部件级采购,中国在减速器、伺服、视觉模组等领域的供应商可能获得新的切入机会,但也将面临更严格的认证与地缘政治审查。
后续看点
其一,亚马逊季度财报和10-K中的机器人数量、资本开支以及对当日达站点自动化的表述。其二,aboutamazon.com上是否出现继承Blue Jay多臂设计的新系统,这将验证底层技术延续的说法。
其三,Eluna能否走出田纳西试点,并公布分拣积压或加班减少等量化成效。其四,下一届Delivering the Future活动,该活动是亚马逊2025年发布主要机器人成果的平台。
分析师观点
论点:亚马逊真正的产品是其机器人研发体系,Blue Jay只是其产出之一。置信度:中。研发周期说法与2026年2月的更新都指向这一结论,但亚马逊没有公布成本、吞吐量和可靠性数据,停用原因也未披露。
如果未来一年内亚马逊公布复用Blue Jay组件的后续系统,或Eluna带着量化成效推广至多个站点,我们将上调置信度;若后续发布回到单一功能机器人和较长研发周期,则下调。
值得追问的问题
亚马逊停用Blue Jay的确切原因是什么:吞吐量、成本、可靠性、当日达站点设计调整,还是被其他系统替代?2026年2月之前共建成多少套?
Eluna在2025年假日季对田纳西站点的分拣表现产生了哪些可量化影响,运行在哪种模型和数据架构之上?亚马逊是否会向外部卖家或物流客户提供类似工具?