ナブテスコの精密減速機受注が4四半期連続で増加、中韓EV投資で部品事業の利益は倍増
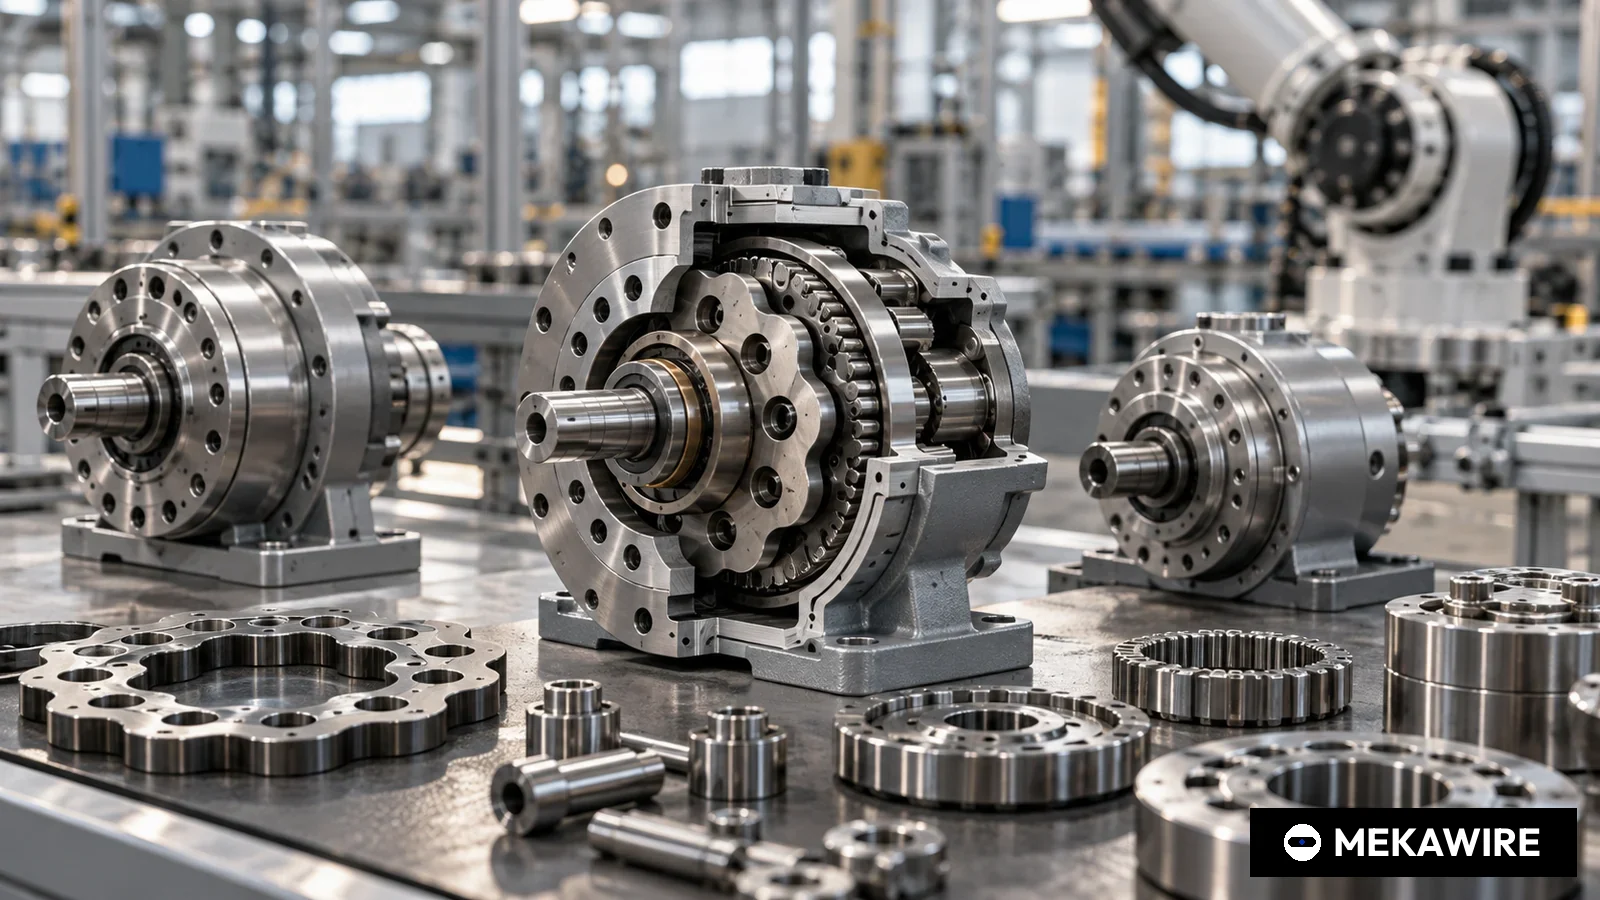
中大型産業用ロボットの関節用減速機で約6割のシェアを持つと推定するナブテスコは、2025年12月期の部品事業の受注が16.2%増の824億円、営業利益が倍増の54億円になったと発表した。2026年の精密減速機売上高は882億円を見込み、中国常州工場の稼働率は既に115%に達している。
産業用ロボットの関節に組み込まれるRV精密減速機の最大手ナブテスコは2026年2月12日、2025年12月期(1~12月)決算を発表した。コンポーネントソリューション事業の受注高は前期比16.2%増の824億2800万円、同事業の営業利益は103.2%増の54億2000万円となった。同社はロボットメーカーの完成品在庫が適正水準に戻り、中国と韓国の電気自動車(EV)メーカーが主導する設備投資案件が売上高を押し上げたと説明した。
同事業の売上高は17.3%増の793億2500万円、営業利益率は前期の3.9%から6.8%に改善した。2月19日付の決算説明資料によると、精密減速機の売上高は786億円で、前期の669億円から増えた。同事業の受注残高は12月末で196億6600万円と、1年前の165億6300万円を上回った。
通期の数字以上に注目されるのが四半期ごとの推移だ。ナブテスコによると、精密減速機の受注は2025年1~3月期から10~12月期まで前四半期比でそれぞれ2%、9%、4%、11%増え、4四半期連続で増加した。10~12月期は前年同期比28%増で、年間で最も多い四半期だった。一方、工作機械や自動化機器などロボット以外の用途は米国の関税影響が続き、前期並みにとどまった。
連結では受注高が10.8%増の3232億5400万円、売上高が9.8%増の3079億1200万円、営業利益が60.3%増の207億2600万円だった。親会社の所有者に帰属する当期利益は55.1%増の156億9500万円。これらはイタリアのコメル インダストリーズに70%の株式を譲渡する油圧機器事業を非継続事業として除いた数字で、株式譲渡は2026年1月に実行された。営業利益には鉄道車両機器関連子会社の清算損失13億2400万円と、ギリシャの船舶向けソフトウエア子会社ディープシー テクノロジーズののれん減損9億8900万円が含まれる。
2026年12月期は連結売上高3270億円、営業利益277億円(33.6%増、営業利益率8.5%)を計画する。コンポーネントソリューション事業は売上高886億円、営業利益70億円、うち精密減速機の売上高は882億円を見込む。ただし上期の同事業売上高は418億円、利益率6.5%と弱く、自動車関連の設備投資が動き出す下期からの回復を想定する。中国と韓国での小規模案件の継続に加え、欧米での設備投資回復を前提にしている。
中国では生産能力が制約になりつつある。精密減速機の年間生産能力は115万台で、津工場89万台、中国の常州工場17万台、2024年8月に稼働した浜松工場9万台で構成する。月20日、3交代を前提とした稼働率は、常州が2025年1~3月期の95%から10~12月期には115%に上昇し、津は70%だった。顧客所在地別では中国向け売上高が32.4%増の434億300万円、欧州向けは1.3%減の596億7100万円だった。
RV減速機は遊星歯車による1段目と偏心クランクによる2段目を組み合わせた構造で、高剛性、高精度、耐衝撃性に優れる。このため可搬質量20キログラム以上の溶接用や塗装用ロボットのベース軸や肩軸で高いシェアを持つ。同社は主要顧客としてファナック、安川電機、川崎重工業、独KUKA、ABBロボティクスを挙げる。一方、ハーモニックドライブシステムズや中国の緑的諧波(Leaderdrive)が手掛ける波動歯車装置は軽量小型で、手首軸や協働ロボット、ヒューマノイドに多く使われる。
ナブテスコが狙うのはまさにこの領域だ。2025年12月の国際ロボット展(iREX)では、波動歯車方式のRVminiシリーズとMonocrankシリーズを参考出品した。低トルク用途、とりわけ協働ロボットやヒューマノイド向けの製品だ。2月の説明会では、可搬質量20キログラム未満のロボット向けに手首軸を含む6軸セットで提案する方針を示した。RVシリーズの累計生産台数は1400万台を超えている。
競合の業績は分かれた。ハーモニックドライブシステムズは2月10日、2025年4~12月期の売上高が4.5%増の421億8300万円、受注高が13.7%増の439億9600万円だったと発表した。減速装置の売上高は7.1%増えたが、中国セグメントの売上高は産業用ロボット向けの減少で28.9%減った。日本セグメントは産業用ロボット向けや半導体製造装置向けが伸び22.3%増だった。緑的諧波は2025年1~9月期の売上高が47.36%増の4億665万元だった。
- ナブテスコ コンポーネントソリューション事業
- 2025年1~12月
- JPY
- 79,325
- 17.3
- 5420
- 営業利益
- 16.2
- ナブテスコ 精密減速機
- 2025年1~12月
- JPY
- 78,600
- 17.5
- データなし
- データなし
- データなし
- ハーモニックドライブシステムズ 連結
- 2025年4~12月
- JPY
- 42,183
- 4.5
- 1191
- 営業利益
- 13.7
- ハーモニックドライブシステムズ 減速装置
- 2025年4~12月
- JPY
- 32,717
- 7.1
- データなし
- データなし
- データなし
- 緑的諧波 連結
- 2025年1~9月
- CNY
- 406.65
- 47.36
- 93.67
- 親会社株主に帰属する純利益
- データなし
各社開示による。ナブテスコ決算短信と決算説明資料(2026年2月12日、19日)、ハーモニックドライブシステムズ第3四半期決算短信(2026年2月10日)、緑的諧波2025年第3四半期報告書(2025年10月31日)。ナブテスコ精密減速機の増減率は78.6 / 66.9 から1を引いて算出(四捨五入後の十億円単位)。期間と利益の定義が異なるため単純比較はできない。
2026年2月12日時点
日本の製造業にとっての意味は小さくない。ハーモニックドライブシステムズも世界的な自動化投資は底堅いと指摘しており、ナブテスコの連結の日本向け売上高は9.4%増えた。減速機の需給は国内ロボットメーカーの生産計画と納期に直結する。津工場の稼働率は70%と余力があり、浜松工場も増産途上にあるため、国内向けの供給には当面ゆとりがある。同社は人民元に対して1円の円高や円安が年間で売上高14億5500万円、営業利益2億2100万円の変動要因になると試算している。
- 津(日本)
- 890
- 60
- 65
- 70
- 70
- 常州(中国)
- 170
- 95
- 110
- 110
- 115
- 浜松(日本)
- 90
- データなし
- データなし
- データなし
- データなし
2025年12月期決算説明資料による。稼働率は月20日、3交代が前提。浜松工場は2024年8月稼働で生産量を段階的に拡大中、稼働率は非開示。
2026年2月19日時点
MEKAWIRE分析
ナブテスコの2025年決算は産業用ロボットの在庫調整の終わりを示すが、利益率の本格回復は大型関節から協働ロボットやヒューマノイド向け小型駆動部へ領域を広げられるかにかかっている。
根拠は一貫している。4四半期連続の受注増、10~12月期の28%増、受注残の積み上がり、定格を超えた常州工場の稼働率が同じ方向を示し、ハーモニックドライブシステムズの受注13.7%増も減速機サイクルの底入れを裏付ける。
最も有力な反論は回復の裾野の狭さだ。中韓のEV案件に依存し、欧州向けは減少、ロボット以外の需要も伸びなかった。会社自身が上期の減速を見込み、2026年の部品事業の利益率7.9%も2022年の11.3%には届かない。
強気シナリオ。下期に欧米の自動車投資が戻り、浜松工場の稼働が上がって固定費負担が薄まり、RVminiが協働ロボットやヒューマノイドの関節に採用される。その場合、2027年に連結営業利益率10%以上というProject 10の目標が視野に入る。
弱気シナリオ。中国のEV投資が一巡して減速し、中国の減速機メーカーが国内市場で価格を下げ、小型製品はハーモニックドライブシステムズや緑的諧波が顧客を押さえた市場に遅れて参入する。部品事業の利益率は8%未満で足踏みする。
注目すべきシグナル。
- 会社が減速を見込む中での2026年1~3月期の精密減速機受注が前四半期比で増加を保てるか
- 2026年中の常州工場の稼働率と増強判断
- 2026年末までに協働ロボットやヒューマノイドのメーカーがRVminiやMonocrankの採用を公表するか
- 824億2800万円、16.2%増
- 54億2000万円、103.2%増、利益率6.8%
- 2025年786億円、2026年計画882億円
- 前四半期比11%増、前年同期比28%増
- 115万台(津89万台、常州17万台、浜松9万台)
- 115%
- 売上高3270億円、営業利益277億円
- 約60%(会社推定)
- 2025年80円、2026年予想82円
なぜ重要か
ナブテスコは中大型産業用ロボットの関節用減速機で約60%のシェアを持つと推定し、ファナック、安川電機、川崎重工業、KUKA、ABBロボティクスに供給する。ロボットメーカーは本体を組み立てる前に減速機を発注するため、同社の受注はロボット生産の先行指標となる。
2025年のデータはこの指標がはっきり上向いたことを示す。受注は4四半期連続で前四半期を上回り、10~12月期は前年同期比28%増えた。ハーモニックドライブシステムズの4~12月期受注13.7%増と合わせると、ナブテスコが説明する在庫調整は終わったとみられる。
競合分析
ハーモニックドライブシステムズとナブテスコは担う関節が異なる。波動歯車装置は手首軸、小型ロボット、半導体製造装置、ロボットハンドに、RV減速機は大型ロボットのベース軸、肩軸、肘軸に使われる。2025年は地域別の動きが分かれた。ハーモニックドライブシステムズの中国セグメント売上高は4~12月期に28.9%減った一方、ナブテスコの中国向け売上高は通期で32.4%増えた。前者は拠点所在地別、後者は顧客所在地別の集計で、比較できるのは方向感にとどまる。
緑的諧波は2025年1~9月期に47.36%の増収と上場競合の中で最も伸びが大きいが、規模は4億665万元と小さい。ナブテスコが波動歯車に参入したことで、協働ロボットとヒューマノイドの顧客を巡り初めて両社と正面から競う構図になった。
企業価値の背景
部品事業の営業利益率は2022年11.3%、2023年7.5%、2024年3.9%、2025年6.8%で、2026年計画は7.9%にとどまる。浜松工場の減価償却が数量に先行しているためで、同社は2025年に浜松関連の減価償却費と税負担が約12億円増えたとしている。
利益率の回復途上を株主還元が支える。2026年に100億円の自社株買いと1株82円(2025年は80円)の配当を予定し、DOE約3.5%を目安とする。Project 10では2027年に連結営業利益率10%以上を目指す。
サプライチェーンへの影響
精密減速機はロボットのサプライチェーンで最も集中度が高い部品の一つだ。年115万台の能力は国内2工場と常州に分かれる。常州は10~12月期に115%と定格を超え、津は70%だった。現地調達を求める中国のロボットメーカーが限られた常州の能力を取り合っている構図だ。
中国の需要が伸び続ければ、ナブテスコは日本から輸出してコストと納期の負担を負うか、中国で増強するかの判断を迫られる。国内のロボットメーカーにとっては、津と浜松の余力が供給の安定要因になる。
今後の注目点
第一に、会社が減速を見込む2026年1~3月期の精密減速機受注。第二に、常州工場の増強に関する発表。第三に、ハーモニックドライブシステムズの2026年3月期決算が売上高570億円、営業利益15億円の据え置き予想に届くか。
第四に、協働ロボットやヒューマノイドのメーカーによるRVmini、Monocrankの採用公表。第五に、2026年計画の前提である下期の欧米自動車投資の回復。
アナリストの見方
見立て。減速機サイクルは反転し、ナブテスコは大型産業用ロボットの生産動向を最も直接映す上場企業だが、長期的な価値は新規参入となる小型駆動部でシェアを取れるかで決まる。確信度は中程度。
理由。受注データは強く、競合の決算でも裏付けられる。一方で2026年計画は受注にまだ表れていない下期回復を前提とし、伸びは中韓EV案件に偏り、小型製品の採用先も開示されていない。
問うべき論点
常州を増強するのか、日本の工場で中国需要を賄うのか。中国のヒューマノイド向けに供給する現地の波動歯車メーカーに対し、RVminiの価格をどう設定するのか。欧米の回復がなくても浜松の稼働を高められるのか。
中韓のEV案件が2026年に一巡した場合、受注はどうなるのか。