中国発展改革委、人型ロボットの「バブル」に警鐘 メーカー150社超が乱立
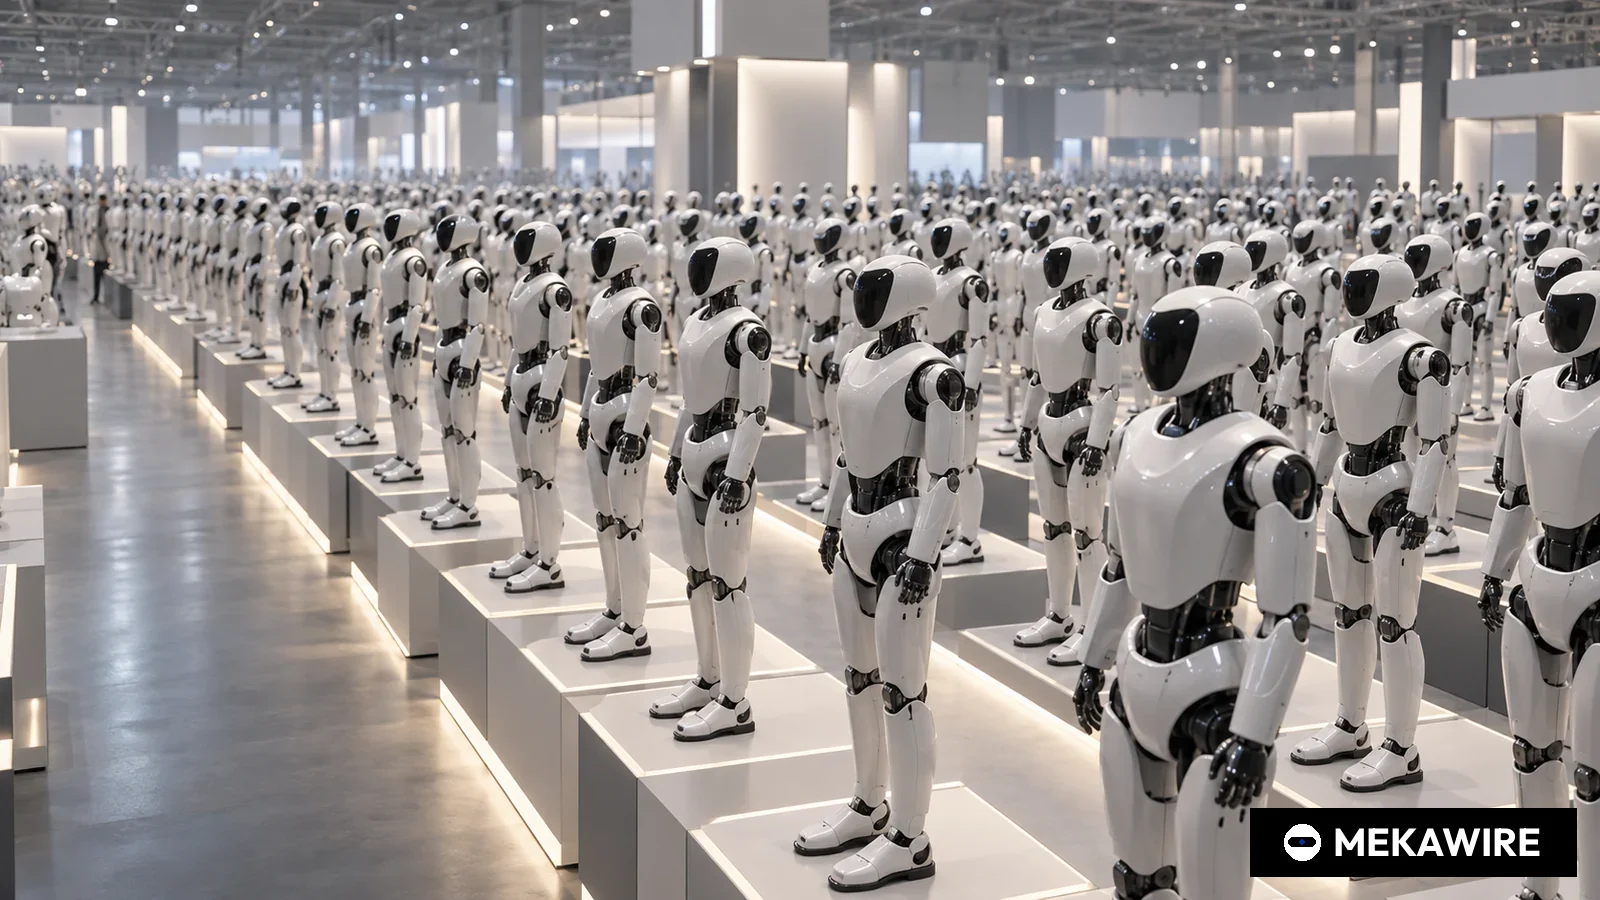
中国の国家発展改革委員会(発改委)は2025年11月27日、国内の人型ロボット企業が150社を超え、半数以上がスタートアップや異業種からの参入組だとして、似通った製品が一斉に市場に出回るリスクを防ぐ必要があると表明した。業界標準や参入と退出の仕組みを整えるとしたが、同じ時期に中国のロボット各社は巨額の資金調達を続けた。
中国のマクロ経済計画を担う国家発展改革委員会は2025年11月27日、人型ロボット産業の過熱リスクに公式に言及した。発改委政策研究室副主任で報道官の李超氏は北京での定例記者会見で、「速度」と「バブル」の兼ね合いは先端産業が常に向き合う課題であり、身体性AI(エンボディドAI)産業も同じだと述べた。
発改委が公表した記録によると、李氏は人型ロボットを中心とする身体性AI産業の規模が年50%超のペースで拡大していると説明し、市場調査機関の予測を引用して2030年に1000億元規模に達するとの見通しを示した。さらに国内の人型ロボット企業はすでに150社を超えて増え続けており、その半数以上がスタートアップか異業種からの参入組だと指摘した。
警告の焦点は具体的だった。李氏は新たな資本の流入は技術革新にとって好ましいとしつつ、重複度の高い製品が一斉に市場投入されるリスクや、研究開発の余地が圧迫されるリスクに警戒すべきだと述べた。中国語の「上市」はここでは株式上場ではなく製品の発売を指す。技術ルートや商業モデル、応用シーンはまだ成熟していないとも認めた。
李氏によると、発改委は関係部門とともに詳細な調査を進めており、2026年から2030年を対象とする第15次5カ年計画の専門計画の策定と連動させて対応する。柱は三つある。第一に業界標準と評価体系の整備を急ぎ、身体性AI業界の参入と退出の仕組みを設けて公正な競争環境をつくる。第二に企業や大学、研究機関が、判断を担う大規模モデルと運動制御を担う小規模モデルの協調、クラウドと端末側の計算資源の最適化、シミュレーションと実機データの融合といった技術課題を突破するよう支援する。第三に訓練場や中間試験プラットフォームを整備し、全国規模で資源を統合、共有して実際の現場への導入を加速する。
発改委によると、会見には50余りの報道機関から60人超の記者が出席した。人工知能の応用中間試験基地、インフラREITの拡大、冬季のエネルギー安定供給、第15次5カ年計画への意見募集なども議題に上り、人型ロボットが中国の産業政策の主要テーマになったことを印象づけた。
警告の一方で資金流入は続いた。香港上場の優必選科技(UBTech)は11月25日、新株H株31,468,000株を1株98.80香港ドルで割り当てる契約を結び、香港取引所(HKEX)への開示によると調達総額は約3,109.04百万香港ドルに上る。手取り額の約75%を2年以内の買収や合弁設立に充てる。協働ロボット大手の越疆科技(Dobot)は11月6日、H株16,660,000株を1株46.80香港ドルで割り当て、約779.7百万香港ドルを調達すると発表し、手取りの40%を車輪型や二足歩行の人型ロボットを含む研究開発に振り向ける。
未上場企業の調達も相次いだ。2023年8月設立の星動紀元(RobotEra)は11月27日、吉利汽車系の吉利資本が主導し、北京汽車系ファンド、アリババ、ハイアール系ファンドが参加したシリーズA+で10億元近くを調達したと発表した。四足と人型ロボットの雲深処科技(DEEP Robotics)は12月9日、招銀国際と華夏基金が共同主導するシリーズCで5億元超を調達したと公表した。12月30日にはSwitchBotブランドの臥安機器人(OneRobotics)が銘柄コード6600で香港に上場し、公開価格73.80香港ドルで総額1,640.01百万香港ドルを調達、香港の一般向け公募は254.50倍の応募となった。
- 優必選科技(UBTech)
- 新株H株の割当
- 2025-11-25
- 3109.04
- HKD
- 2012
- 越疆科技(Dobot)
- 新株H株の割当
- 2025-11-06
- 779.7
- HKD
- 2015
- 星動紀元(RobotEra)
- シリーズA+
- 2025-11-27
- 1000
- RMB
- 2023
- 雲深処科技(DEEP Robotics)
- シリーズC
- 2025-12-09
- 500
- RMB
- データなし
- 臥安機器人(OneRobotics)
- 香港IPO(6600)
- 2025-12-30
- 1640.01
- HKD
- データなし
HKEX開示と各社発表の調達総額。星動紀元は10億元近く、雲深処は5億元超と開示しており、開示された区切りの数値で表示。臥安機器人は上場日。開示値であり推計ではない。
2026年10月1日時点
日本の部品メーカーにとっては見過ごせない動きだ。中国の人型ロボット各社の多くは減速機やモーター、力覚センサーを国産品中心に調達しており、似た二足歩行機が並ぶ一因となっている。発改委が標準と参入障壁を強めれば、需要は認証を満たす上位メーカーに集中しやすい。精密減速機やセンサーで実績のある日本企業には、取引先の選別が一段と重要になる。人手不足を背景に人型ロボットの導入を探る日本の製造業にとっても、中国製の価格水準がどう変わるかは調達戦略に影響する。
不透明な点も多い。李氏は参入と退出の仕組みの時期や所管官庁、拘束力の有無を明らかにしなかった。ロボット産業団地や購入補助金で地元企業を育ててきた地方政府には、淘汰を嫌う誘因がある。1000億元という予測も政府推計ではなく外部の調査機関の数字だ。
今後の焦点は、2026年3月の全国人民代表大会で示される第15次5カ年計画の綱要、人型ロボットと身体性AIの国家標準体系の公表、そして警告後の大手各社の資金調達のペースである。
MEKAWIRE分析
発改委の警告は中国の人型ロボット推進にブレーキをかけるものではなく、業界再編を促す合図であり、前後の資金の動きはすでに規模を持つ企業へのマネーの集中を示している。
根拠は時期にある。会見を挟む5週間で、優必選と越疆は割当増資で合計約3,888.74百万香港ドルを調達し、星動紀元と雲深処はそれぞれ10億元近くと5億元超を確保し、臥安機器人は旺盛な需要の中で上場した。いずれも初の試作機をつくる新参ではなく、販売や現場導入の実績がある。標準と参入規制が狙うのは150社超の裾野部分だ。
最も強い反論は算術である。李氏が引用した2030年の1000億元市場を150社で均等に分けると、1社あたりの年間売上高は平均約6億6700万元にとどまる。現在の企業価値を支えるには薄い土台だ。似通った二足歩行機の価格競争は大手の採算も削りかねず、評価体系が効果を持つまでには数年かかる。
強気シナリオ:国家標準と退出の仕組みが2027年までに小規模企業を整理し、調達は認証取得企業へ移る。2025年末に資金を確保した大手が工場やサービスの契約を有利な条件で獲得し、政府の訓練場が残った企業のデータコストを下げる。
弱気シナリオ:地方の補助金が弱い企業を延命させ、標準づくりは遅れる。市場は大学や展示会、国有顧客向けの似た製品数十種に分裂する。調整局面に入れば資金調達は細り、優必選や越疆などの上場企業は物語ではなく売上高で評価される。
- 2026年3月:第15次5カ年計画の綱要で身体性AIが重点産業とされ、標準や参入規制に触れるかどうか。
- 2026年上半期:人型ロボットと身体性AIの国家標準体系の公表と参加機関。
- 2026年3月:優必選と越疆の2025年通期決算における人型ロボットの販売台数と売上高。
- 2025年11月27日、発改委11月定例記者会見
- 李超氏(発改委政策研究室副主任、報道官)
- 150社超、半数以上がスタートアップか異業種参入
- 年50%超(発改委)
- 1000億元(外部調査機関の予測を引用)
- 重複度の高い製品の一斉投入、研究開発余地の圧迫
- 標準と評価体系、参入と退出の仕組み、技術開発支援、訓練と中間試験の基盤
- 第15次5カ年計画(2026〜2030年)の専門計画
なぜ重要か
5カ年計画を策定する発改委が、人型ロボットについて公式の回答で「バブル」という言葉を使った意味は大きい。それまで中央、地方、国有ファンドから出る信号はほぼ一様に拡大方向だった。計画当局の警告は、差別化と実需を示す責任を企業側に移す。
示された手段は財政ではなく規制だ。標準、評価、参入と退出の仕組みは、中国が電気自動車や太陽光パネルなど過密業種を整理する際に使った手法と同じで、当時も認定リストが販売や支援の対象を左右した。
競合分析
上場企業では優必選が約3,109.04百万香港ドルと最大の資金を集め、手取りの約75%を買収と合弁に充てるとしており、再編の担い手を目指す姿勢が鮮明だ。越疆の約779.7百万香港ドルは規模が小さく、研究開発や販路、運転資金に分散する。
未上場では星動紀元が吉利と北京汽車の両自動車グループを投資家に迎え、工場への導入需要をうかがわせる。雲深処は中国電信と中国聯通系のファンドを取り込み、点検やインフラ用途に軸足を置く。自動車大手や通信大手が戦略投資家として並ぶ構図は、日本の人型ロボット開発との違いでもある。
企業価値の背景
割当価格のディスカウントは市場の受け皿の厚さを示す。優必選は直前終値比11.39%、直近5営業日平均比18.56%のディスカウントで新株を割り当てたとHKEXに開示しており、それでも30億香港ドル超を消化した。臥安機器人の香港一般公募は254.50倍の応募を集めた。
一方、引用された2030年の1000億元市場を150社で割ると1社あたり年平均約6億6700万元となる(MEKAWIRE算出)。特定企業が大きなシェアを握る前提の企業価値は、実際に再編が進むことが条件になる。
サプライチェーンへの影響
MEKAWIREの見立てでは、中国の人型ロボット各社の多くはフレームレストルクモーター、波動歯車減速機と遊星減速機、遊星ローラーねじ、6軸力覚センサー、多指ハンドを同じ国内サプライヤー群から調達している。ハードが似通うため、差は主にソフトウエア、統合力、コストで生じる。
標準が厳しくなれば、自動車向けの品質体系を持つ部品メーカーや垂直統合型の完成機メーカーが有利になる。精密減速機やセンサーを手がける日本企業にとっては、認証を通過しそうな中国の上位メーカーとの取引を見極める重要性が高まる。
今後の注目点
2026年3月の全人代で示される第15次5カ年計画綱要に、身体性AIが「健全で秩序ある発展」や標準といった文言とともに盛り込まれるか。2026年上半期には人型ロボットと身体性AIの国家標準体系と、その起草に加わる官庁と企業が焦点となる。
2026年3月の優必選と越疆の2025年通期決算に示される人型ロボットの販売台数と売上高は、実需を測る最初の試金石だ。2026年1〜3月期に中堅以下の人型スタートアップの資金調達が鈍るかどうかも、警告の実効性を測る指標になる。
アナリストの見方
見立て:発改委は人型ロボット企業を「少数精鋭」に絞り込みたい考えで、その手段は資金ではなく標準である。確信度は中程度。方向性は記録から明確だが、時期、所管官庁、拘束力の説明がない。
確信度をこれ以上高くしないのは、補助金と調達の多くを握る地方政府がそれぞれ地元の有力企業を抱えているからだ。低くしないのは、発改委がこの作業を第15次5カ年計画の専門計画に結びつけ、正式な経路と期限を得ているためである。
問うべき論点
参入と退出の仕組みは許認可制か、認証リストか、任意の基準か。評価体系はどの官庁が担い、安全性と性能のどちらを対象とするのか。
補助金でロボット団地を育ててきた地方政府は、地元企業が国家標準に届かない場合にどう動くのか。資金は少数の上場企業と後期段階の企業に集中し続けるのか、それとも警告が業界全体を冷やすのか。