애질리티 로보틱스, 스팩 합병 조달액 4억6500만달러로 줄어…11월 5일 나스닥 상장
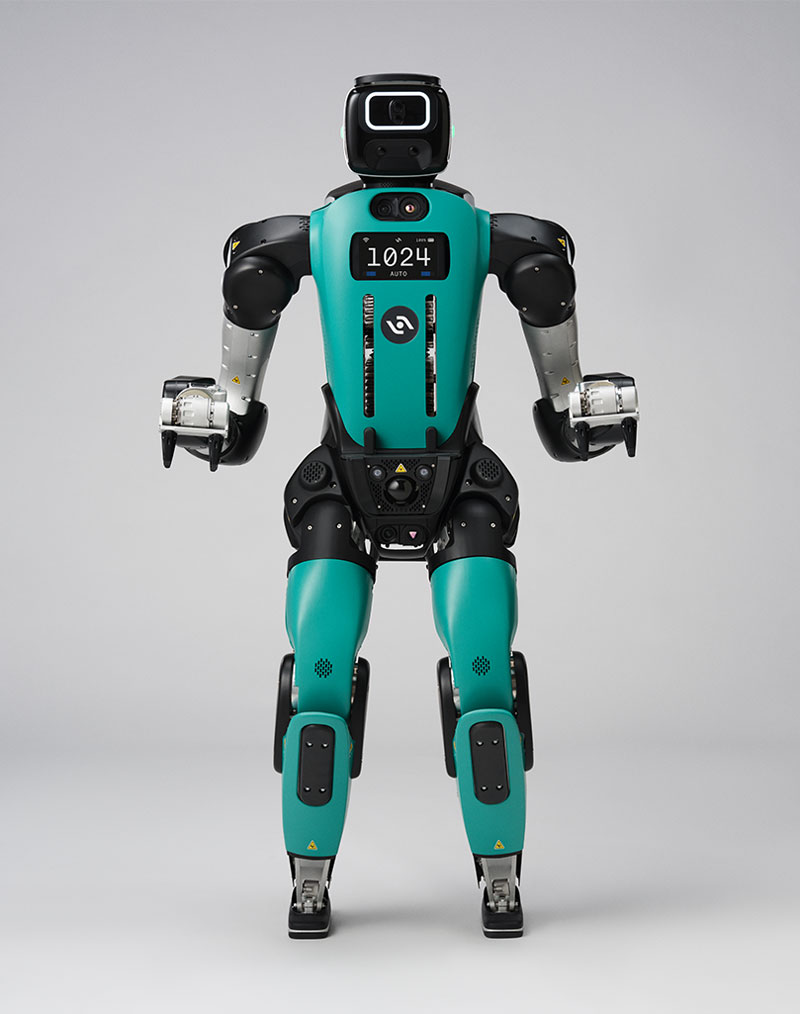
휴머노이드 디짓(Digit) 개발사 애질리티 로보틱스와 스팩(SPAC) 처칠캐피털XI는 30일 공동 보도자료와 미국 증권거래위원회(SEC) 8-K 공시를 통해 상환 청구 마감 이후 합병 총조달액이 비용 차감 전 약 4억6500만달러가 될 것이라고 밝혔다.
신탁계좌 잔액 약 1억6400만달러, 폭스콘이 주도한 주당 10달러 PIPE 약 2억100만달러, 합병 발표 뒤 이미 받은 1억달러로 구성된다. 11월 2일 주주총회 승인 시 4일 합병을 마치고 5일 나스닥에서 AGLT로 거래를 시작한다.
MEKAWIRE가 10월 13일 조건과 비교한 결과 신탁계좌는 약 4억2400만달러에서 줄어 약 61%가 상환된 것으로 계산된다.
미국 휴머노이드 기업 애질리티 로보틱스와 스팩 처칠캐피털XI는 30일 공동 보도자료를 내고 상환 청구 마감 이후 합병 총조달액이 비용 차감 전 약 4억6500만달러가 될 것이라고 밝혔다. 보도자료는 같은 날 SEC에 8-K 공시의 첨부서류로 제출됐다. 두 회사가 10월 13일 상환이 없다는 가정 아래 제시한 6억2000만달러 이상보다 크게 적은 금액이다.
신탁 투자자는 현금을 택했고 폭스콘 PIPE는 남았다
보도자료에 따르면 4억6500만달러는 처칠XI 신탁계좌에 남은 약 1억6400만달러, 폭스콘이 주도하고 주당 10달러에 약정된 보통주 PIPE 약 2억100만달러, 그리고 6월 합병 발표 이후 애질리티 로보틱스가 이미 받은 지분 투자 1억달러로 이뤄진다. 처칠XI는 11월 2일 임시주주총회에서 합병안을 표결한다. 승인되면 합병과 PIPE는 11월 4일 마무리되고 합병 법인은 11월 5일 나스닥에서 티커 AGLT로 거래를 시작할 예정이다. 기존 애질리티 주주는 전원 지분을 합병 법인으로 넘기고 거래 종결 뒤 180일간 보호예수를 적용받는다. 8-K에 따르면 상환을 청구한 주주는 표결 전까지 청구를 철회할 수 있어 신탁 잔액은 아직 바뀔 수 있다.
- 처칠XI 신탁계좌
- 424
- 164
- -260
- 주당 10달러 PIPE (폭스콘 주도)
- 200
- 201
- +1
- 신탁과 PIPE 합계
- 624
- 365
- -259
- 합병 발표 후 받은 지분 투자
- 포함 안 됨
- 100
- 자료 없음
- 회사 발표 총조달액
- 620 이상
- 465
- 자료 없음
출처: 처칠XI 8-K 첨부 99.1 (2026년 10월 30일), 10월 13일 조건은 MEKAWIRE 10월 16일 해설 기준. 모든 금액은 회사가 밝힌 비용 차감 전 근사치.
왜 중요한가
이번 상환 결과는 미국 증시 상장을 앞둔 휴머노이드 기업이 처음 받은 공개시장 평가였고, 신탁 투자자 다수는 현금을 돌려받는 쪽을 택했다. MEKAWIRE가 10월 13일 조건과 비교한 결과 신탁계좌는 약 4억2400만달러에서 약 1억6400만달러로 줄어 약 61%가 상환된 것으로 계산된다. 반면 PIPE는 약 2억달러 수준을 유지했고 폭스콘이 여전히 주도한다. 회사는 계획보다 적은 현금으로 상장하지만 전략적 투자자는 그대로 남았다. 보도자료는 엔비디아, 아마존, 소프트뱅크 비전펀드2, 셰플러, 폭스콘 등을 투자자이자 파트너로 소개했다.
상장의 근거로 내세운 수주
회사는 디짓5 다년 확정 주문이 3억달러를 넘는다고 다시 밝혔다. 다만 계약상 이행 조건에 따른 잠재 가치이며 당기 매출이 아니라고 단서를 달았다. GXO와의 배치를 두 곳 더 늘렸고, AGCO와는 2027년 제조 현장 시범 운영을, 제조 고객 세 곳과는 유료 프로그램을 진행 중이며 잠재 고객은 30곳이 넘는다고 했다. 디짓5는 2027년 상반기 얼리액세스 고객 인도, 2027년 말 정식 출시가 목표다. S-4에 따르면 2025년 매출은 178만2000달러, 순손실은 1억3810만달러였다(MEKAWIRE 해설).
MEKAWIRE 분석
남은 돈은 전략적 투자자의 돈이고 빠져나간 돈은 일반 투자자의 돈이다. AGLT는 사실상 파트너와 초기 투자자가 소유한 회사로 출발한다.
- 2022년 4월
- 시리즈B
- 150.0
- 자료 없음
- 2024년 11월
- 시리즈C 1차 종결
- 54.5
- 전환사채 전환 포함
- 2025년 6월
- 시리즈C 2025년 종결
- 162.4
- 투자 후 기업가치 2,000
- 2026년
- 6월 24일 합병 계약 후 받은 지분 투자
- 100.0
- 465에 포함
- 2026년 11월 (예정)
- 신탁과 PIPE
- 365.0
- 11월 2일 표결 조건
- 합계
- 자료 없음
- 831.9
- 자료 없음
2026년 10월 30일 기준 MEKAWIRE 검증 데이터와 10월 30일 보도자료. 추정 상환율 = 1 빼기 (164 / 424). 현금 배수 = 465 / 138.1 (S-4의 2025년 순손실).
이번 4억6500만달러를 더하면 애질리티가 2022년 시리즈B 이후 공개한 지분 조달액은 MEKAWIRE 검증 데이터 기준 약 8억3200만달러가 된다. 새로 들어오는 현금은 2025년 순손실의 약 3.4배로, 지난해 수준의 손실이라면 2027년 디짓5 양산까지 버틸 수 있지만 2024년에서 2025년처럼 손실이 다시 두 배가 되면 여유가 크지 않다. 반론도 있다. 스팩 투자자는 워런트를 쥔 채 원금을 돌려받을 수 있어 상환율이 원래 높은 편이므로 61%는 휴머노이드에 대한 평가라기보다 상품 구조의 결과일 수 있다. 유통 주식이 적어 상장 초기 주가 변동이 클 가능성도 있다.
국내 업계에는 레인보우로보틱스 등 상장 로봇 기업의 밸류에이션 논리가 수주와 가동 실적으로 옮겨 가는지 가늠할 사례다. 판단을 바꿀 신호는 11월 2일 전 상환 철회 규모, 3억달러 주문을 낸 고객의 공개, 2027년 상반기보다 앞선 디짓5 인도다. 다음 일정은 11월 2일 표결, 4일 합병 종결, 5일 첫 거래일이다.
- 비용 차감 전 약 4억6500만달러
- 상환 마감 후 약 1억6400만달러
- 주당 10달러, 약 2억100만달러, 폭스콘 주도
- 6월 합병 발표 후 받은 지분 투자 1억달러
- 2026년 11월 2일 (처칠XI 임시주총)
- 11월 4일 종결 예정, 11월 5일 나스닥 AGLT 거래 시작
- 기존 애질리티 주주 전원 180일
- 신탁의 약 61% (MEKAWIRE 계산)