中国人形机器人政策解读:靠标准和场景,不靠新增补贴
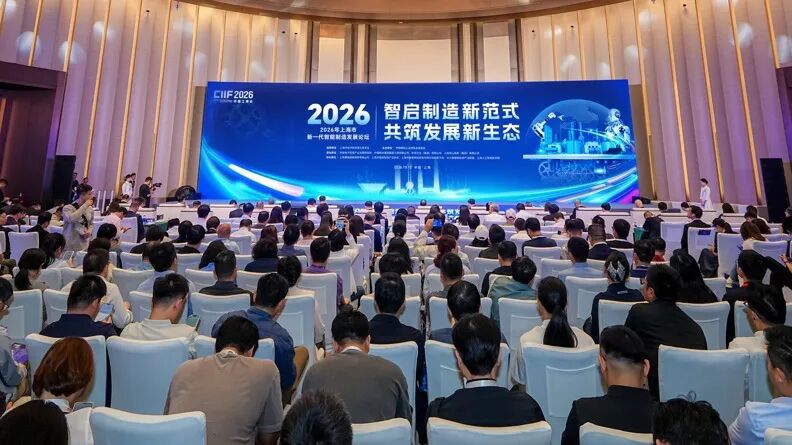
2026年中国以规则、场景和目标而非中央新增补贴推动人形机器人:9月28日发布首批6项人形机器人国标(2027年4月实施),10月19日9部门意见让具身智能进入零售和物流、允许沙盒试点但依托现有资金渠道,上海提出2028年8000台人形机器人进工厂。资金仍来自一级市场和上市。
2026年中国对人形机器人的政策支持,靠的是标准、场景开放和地方目标,而不是中央新增补贴。9月28日首批6项人形机器人国家标准发布;10月19日,商务部等9部门要求零售和物流企业引入具身智能,允许沙盒试点,资金却限定在"现有渠道";上海10月12日提出到2028年推动8000台人形机器人进工厂。真正为行业输血的,仍是一级市场融资和上市。市场数据见中国市场页面和中国机器人市场解读。
对国内整机厂和供应链企业来说,这一结构决定了竞争方式。政府不替客户买单,而是决定谁来写测试方法、哪些场景向试点开放、哪些城市按台数考核。这些选择对需求的影响,比一笔补贴更大。下文逐项拆解政策工具,再看官方数据和其中的缺口。
- 2026年6月
- 工业和信息化部、国务院国资委
- 人形机器人与具身智能实景实训专项行动
- 让机器人进入真实生产和服务场景实训
- 未说明
- 2026年9月28日
- 市场监管总局、全国机器人标准化技术委员会
- GB/T 48317.1至.5、GB/T 48316
- 首批6项人形机器人推荐性国家标准,2027年4月1日实施
- 无
- 2026年10月12日
- 上海市政府
- 加快发展新一代智能制造行动
- 四大工程19项重点任务,2028年推动8000台人形机器人进工厂
- 公开摘要仅有目标
- 2026年10月13日(19日发布)
- 商务部等9部门
- 关于加快科技赋能商贸发展的意见,18条措施
- 具身智能进入零售、家政服务和物流,沙盒试点
- 无:现有资金渠道、市场化贷款
- 2026年10月19日、23日
- 国家统计局、商务部
- 产量与平台销售数据
- 工业机器人增长29.1%,具身智能机器人平台销售增长22.6%
- 不适用
资料:来源栏所列政府网页;6月专项行动依据上海市政府10月24日文章的表述。分类为MEKAWIRE整理。
截至 2026年10月26日
MEKAWIRE 最新报道
标准:第一份清单由头部企业起草
据市场监管总局国家标准信息平台,GB/T 48317第1至5部分与GB/T 48316共6项,覆盖通用要求、环境感知、决策规划、运动控制、作业执行和仿真测试平台,均为推荐性标准,2027年4月1日实施。MEKAWIRE统计起草单位名单:123家单位占据253个起草席位。宇树科技、优必选和小米机器人公司参与全部6项,智元机器人、银河通用、傅利叶和乐聚一项都没有参与(10月19日报道)。
在国内,推荐性国标往往成为采购和认证的参照。国企工厂的采购人员明年4月起就有了这份清单,早于尚未发布的国际人形机器人草案ISO 25785-1(机器人安全标准解读)。写规则是第一个抓手,打开买机器人的场景是第二个。
需求:9部门打开了门店和仓库,没有打开预算
《关于加快科技赋能商贸发展的意见》(商建函〔2026〕551号)共18条措施,由商务部、网信办、国家发展改革委、教育部、科技部、工业和信息化部、文化和旅游部、人民银行和市场监管总局联合印发。第10条要求推动具身智能在商贸领域应用,拓展家政服务和商贸物流场景;第15条允许"在可控范围内"开展压力测试和沙盒试点;第17条提出物流机器人应用技术员等新职业;第18条依托现有资金渠道,并请银行按市场化原则提供贷款(相关报道)。
据上海市政府10月24日刊发的文章,工业和信息化部与国务院国资委6月联合启动"人形机器人与具身智能实景实训专项行动"。该行动后的全国首个落地赛事10月23日在上海开赛:800余支战队、千台以上机器人、9大赛道23个赛项,采用随机更换物料、随机设置故障点位的"黑盒盲测"。各赛项前三名可与场景单位直接对接。这是一种"以赛代采",而真正把台数写进文件的,是上海。
地方目标:上海按台数推动人形机器人进厂
上海10月12日在第二十六届工博会开幕式上启动"上海市加快发展新一代智能制造行动"。据市政府摘要,行动包括四大工程、19项重点任务,到2028年推动8000台人形机器人进工厂,工业机器人密度达到600台/万人,培育500家先进级智能工厂,人工智能赋能的新型智能制造装备产业规模突破2000亿元。
- 人形机器人进工厂
- 8000台
- 工业机器人密度
- 600台/万人
- 先进级智能工厂
- 500家
- 制造业人工智能应用场景
- 2000个以上
- 垂域大模型 / 智能体
- 10个 / 300个
- 人工智能赋能的新型智能制造装备产业
- 2000亿元以上
- 智能制造系统集成产业
- 1000亿元
资料:上海市人民政府,2026年10月13日。公开摘要未给出预算,也未定义人形机器人。
截至 2026年10月26日
放在全球看,这个数字分量不轻。国际机器人联合会统计,2025年全球全尺寸人形机器人销量约7000台(出货量解读)。上海一座城市的进厂目标,是去年全球全尺寸销量的1.14倍(8000÷7000,MEKAWIRE计算),也是优必选2025年全年报告的1079台的7.4倍。但摘要没有定义人形机器人,没有说明谁出钱,也没有按年度拆分。8000台是考核数,不是订单。要考核台数,就需要统计,而这恰恰是短板。
统计:官方数据看得见什么,看不见什么
国家统计局数据显示,1至9月工业机器人产量794781套,增长29.1%;9月服务机器人产量同比下降17.8%(相关报道)。两项都未单列人形机器人。商务部10月23日称,前三季度重点平台具身智能机器人销售额增长22.6%,但没有给出台数、金额和统计口径(相关报道)。媒体援引工信部官员所说的上半年人形机器人产量超过4万台,MEKAWIRE尚未在可打开的官方文件中看到。
- 工业机器人产量,2026年1至9月
- 794781套,增长29.1%
- 国家统计局,10月19日
- 未单列人形机器人
- 服务机器人产量,2026年9月
- 1658178套,同比下降17.8%
- 国家统计局,10月19日
- 未单列人形机器人
- 重点平台具身智能机器人销售额,1至9月
- 同比增长22.6%
- 商务部,10月23日
- 只有增速,无台数,无口径
- 人形机器人产量,2026年上半年
- 超过4万台(媒体报道)
- 国新办发布会上工信部官员,据媒体
- 原文未核实
- 全球全尺寸人形机器人销量,2025年
- 约7000台
- 国际机器人联合会(IFR)
- 仅统计身高140厘米以上机型
MEKAWIRE根据所引发布和此前报道整理,均为披露数据,非估算。
截至 2026年10月26日
工厂这一侧的数据则很细。工业和信息化部装备工业一司副司长叶猛在10月12日的上海论坛上介绍,截至2026年上半年,全国累计建成5.6万余家基础级、1.3万余家先进级、500余家卓越级智能工厂,人工智能已覆盖15家领航级智能工厂超过70%的业务场景。工厂数得很清楚,要进厂干活的人形机器人却没有单独的账。
资本:钱来自一级市场和上市
MEKAWIRE数据库收录2026年中国机器人资本事件27起,其中5起披露金额,合计12.8亿美元,最大一笔是地瓜机器人4亿美元C轮。其余为上市和未披露金额的融资:宇树科技8月登陆科创板,另有7家机器人及核心部件企业3至9月在港交所主板上市(机器人IPO解读)。没有一笔是政府补贴。常州微亿智造10月25日推迟港股发行(相关报道),说明市场转冷时这条通道同样会收窄。
- 地瓜机器人
- C轮
- 400
- 2026-09-17
- Spirit AI
- 融资
- 280
- 2026-02-25
- 逐际动力
- B轮
- 200
- 2026-02-02
- 众擎机器人
- B轮
- 200
- 2026-04-10
- 逐际动力
- Pre-IPO
- 200
- 2026-07-14
- 宇树科技
- 科创板上市
- 未披露
- 2026-08-18
- 另外7家(埃斯顿、珞石、梅卡曼德等)
- 港股上市
- 表中未列
- 2026年3至9月
MEKAWIRE数据库已核实条目,截至2026年10月26日:2026年中国资本事件27起,5起披露金额,合计12.8亿美元。其中没有一笔是政府补贴。
截至 2026年10月26日
MEKAWIRE 分析
2026年中国的人形机器人政策,以场景、规则和目标代替中央财政:北京写标准、向试点开放门店仓库和工厂,上海等城市定台数,资金由资本市场提供。
各份文件的证据是一致的:9部门意见依托现有资金渠道;标准是推荐性的,却由最可能率先认证的企业起草;上海摘要只有台数,没有预算;数据库里的资金全部来自一级市场或上市。最有力的反驳是,国内"现有渠道"本身规模很大,市、区两级产业基金可能承载公开摘要中看不到的补贴。MEKAWIRE尚未看到针对人形机器人按台补贴的文件;若上海为8000台目标公布单台支持,我们会修正判断。
对国内企业而言,二阶影响在于"以赛代采"会重塑渠道:没有进入标准起草名单的创业公司,必须靠实景测试拿订单。与此同时,美国FCC受管制清单在海外反向挤压中国硬件,两个市场正走向两套规则。
乐观情景:沙盒和赛事转化为工厂和物流的重复订单,起草单位率先认证,上海8000台成为其他城市的模板。悲观情景:统计到的多为展示和教育用小型机,服务机器人需求继续下滑,上市窗口收窄后试点停留在试点。
需要关注三个信号:11月中旬国家统计局10月数据中服务机器人增速能否转正;上海是否出台细则,定义人形机器人或为8000台目标配套资金;以及2027年4月1日前是否出现首个引用GB/T 48317的认证方案。悬而未决的问题是,这些机器人中有多少是工厂真金白银买下的,而不只是被"放进"工厂。
- 以规则、场景和目标为主,中央无新增补贴
- 6项人形机器人推荐性国标(GB/T 48317.1至.5、GB/T 48316),9月28日发布,2027年4月1日实施
- 123家;宇树、优必选、小米参与全部6项,智元、银河通用、傅利叶、乐聚均未参与
- 18条措施;具身智能进入零售、家政和物流;沙盒试点;现有资金渠道
- 2028年推动8000台人形机器人进工厂,机器人密度600台/万人
- 8000台为2025年全球全尺寸人形机器人销量约7000台的1.14倍(IFR,MEKAWIRE计算)
- 统计局未单列人形机器人,商务部只给增速(22.6%)
- MEKAWIRE数据库2026年中国27起,5起披露金额共12.8亿美元,无政府补贴
为何重要
中国是全球最大的机器人市场,也是制定人形机器人规则最快的国家。需求是政府花钱买出来的,还是政府开放场景引出来的,决定了首批试点之后订单能否延续。
9月和10月的文件给出了相当清楚的答案:标准、沙盒、场景开放和城市目标是主体,资金交给银行、投资机构和交易所。
竞争对手分析
起草全部6项标准的宇树、优必选和小米最为受益。未进入名单的智元、银河通用、傅利叶和乐聚,需要通过上海大赛这类实景测试赢得订单。外资企业则要同时面对本土头部企业起草的清单和由场景单位主导的以赛代采。
挑战者并不缺钱:据MEKAWIRE数据库,Spirit AI、逐际动力和众擎今年各自融资2亿美元以上。
估值背景
政府开放需求但不买单,定价权就落在资本市场。宇树科技科创板上市和7家港股机器人上市支撑了今年的板块估值,微亿智造10月25日推迟发行则说明窗口可能很快收窄。
供应链影响
进厂目标将拉动长三角的执行器、减速器、控制器和视觉模组需求,上海2000亿元以上的装备产业目标也落在同一区域。地瓜机器人4亿美元融资押注国产机器人算力芯片。感知和运动控制标准未来也可能延伸为零部件测试方法。
后续看点
1)11月中旬统计局10月数据中的服务机器人增速。2)上海2028行动细则:人形机器人定义、单台支持。3)2027年4月1日前首个引用GB/T 48317的认证或招标。4)10月23日技能大赛前三名团队的实际订单。
分析师观点
判断:中国以场景、规则和目标代替中央财政。置信度中等。已读文件口径一致,但市区两级预算并未完全公开;若上海或其他城市公布单台补贴,我们会把判断调整为财政驱动的需求模式。
值得追问的问题
上海如何统计进厂的人形机器人,由谁核验?GB/T 48317会否在实施前纳入认证?商务部22.6%的数据是否包含玩具类产品?未进入起草名单的企业中,谁会加入下一轮标准制定?